开篇:预约的线下服务,商家却大门紧闭
11 月 5 号的时候,我在网上预约了一个线下服务,提前也支付了费用。满心欢喜地等到预约那天,我准时抵达了目的地,结果却发现商家大门紧闭,空无一人。电话打不通,邮件也没人回。
那一瞬间,我的心情从期待变成了沮丧,接着就是一丝气愤:“难道我被骗了?”这笔钱不多不少,但这种未能获得服务的体验,让我觉得自己的权益受到了侵犯。
这种经历我相信大家多多少少都遇到过。可能是因为被盗刷(Fraud),也可能是商家多扣了钱,或者是明明退了货却迟迟收不到退款。遇到这种情况,很多人的第一反应是给客服打电话,但在英语环境下,跟客服扯皮不仅费时费力,有时候还会因为沟通不畅把自己气个半死。
其实,Capital One 的 App 和网页端做得非常好,很多时候我们根本不需要打电话,动动手指就能发起 Dispute(争议),把钱拿回来。今天我就结合我这次的“实战经验”,来聊聊如何在 Capital One 优雅地发起争议。
背景介绍:Dispute 到底是什么?
在开始操作之前,我觉得有必要先理清两个概念,因为在 Capital One 的系统里,它们是完全不同的流程:Fraud(欺诈) 和 Dispute(争议)。
- Fraud(欺诈 / 盗刷):这意味着 **“不是我干的”**。你的卡可能被盗了,或者卡号泄露了。这笔交易你完全不知情,也没有授权。这种情况处理起来最简单,银行通常会直接关卡、换新卡,并退回钱款。
- Dispute(争议):这意味着 **“是我刷的,但有问题”**。比如你买了双鞋,商家发了双袜子;或者你取消了 Netflix 订阅,下个月却还在扣费;又或者是商家承诺退款却一直没到账。
Capital One 对待这两者的态度是不同的。对于 Fraud,他们通常赔付得很爽快(Zero Liability 政策)。对于 Dispute,因为涉及到你和商家的商业纠纷,银行需要充当“仲裁者”,所以流程会稍微复杂一点,通常要求你 先尝试联系商家。
为什么这个主题值得关注?因为这是我们在美国使用信用卡的 核心权利 之一。很多人因为嫌麻烦就吃了哑巴亏,但实际上,美国的信用卡体系对消费者保护非常完善。学会用 Dispute,不仅能挽回金钱损失,更是对自己消费者权益的维护。
Capital One 的数字化争议流程
相比于其他一些银行(比如某些还在用老旧系统的银行),Capital One 的优势在于它的数字化体验极其流畅。
核心优势
- 全自助操作:无论是网页版还是手机 App,功能入口非常清晰,90% 的情况不需要人工介入。
- 临时信用额度(Temporary Credit):这一点非常人性化。当你提交 Dispute 后,Capital One 通常会立刻把这笔钱“退”回你的额度里,让你不需要先垫付这笔冤枉钱,然后他们再去慢慢调查。
- 进度透明:你可以在系统中随时看到争议的处理进度,是“等待商家回复”还是“调查结束”。
适用场景
我总结了一下,以下几种情况最适合直接发起 Dispute:
- 重复扣款:同一笔消费被刷了两次。
- 货不对板 / 未收到货:网购包裹丢了,或者东西坏了商家不认账。
- 取消服务后仍扣费:典型的就是健身房会员或软件订阅。
- 退款金额不对:说好退全款,结果只退了一半。
实践经验:手把手教你发起争议
好了,说了这么多理论,下面是具体的实操步骤。为了方便大家,我分别整理了 App 端和网页端的流程。
准备工作
在点按钮之前,请确保你已经做了以下两件事:
- 等待交易入账(Posted):如果交易状态还是 Pending,是无法 Dispute 的。你必须等它变成 Posted。
- 收集证据:如果是商品纠纷,保留邮件往来、订单截图、退货快递单号。这些后面可能用得上。
方式一:手机 App 操作(推荐,最快)
这是我最常用的方式,随时随地都能搞定。
- 打开 Capital One Mobile App 并登录。
- 点击包含该交易的 信用卡账户。
- 在交易列表中找到那笔有问题的交易,点击它 进入详情页。
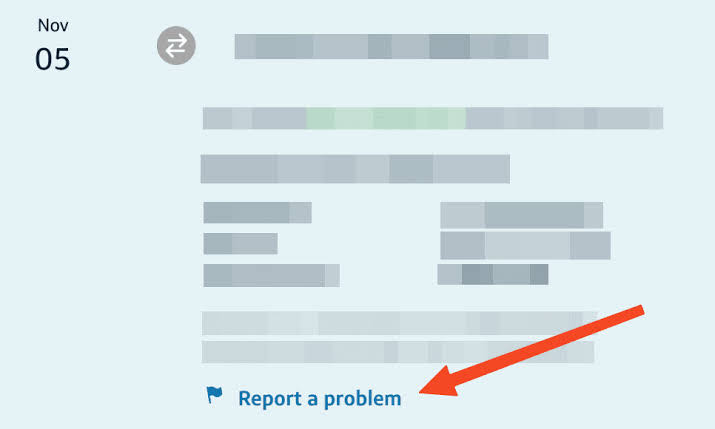
- 向下滑动,找到 "Report a Problem"(报告问题)按钮。
- 系统会问你几个问题:
- Is the transaction amount correct?(金额对吗?)
- Do you recognize this charge?(你认得这笔交易吗?)
- 这里要注意,如果你选“不认得”,系统会引导你走 Fraud 流程(可能会换卡)。如果你认得交易但对服务不满,要据实选择。
- 选择争议原因,比如 "I was charged for a subscription I canceled"(我被取消的订阅扣费了)或 "Goods/Services not received"。
- 按照提示填写详情。这里建议用简练的英文描述情况,例如:"I canceled the subscription on [Date]. I contacted the merchant on [Date] but received no refund."
- 确认提交。
方式二:网页端操作
如果你需要上传比较复杂的证据文件,网页端会更方便。
- 登录 Capital One 官网。
- 点击对应的账户,进入 Transactions 列表。
- 点击那笔交易,展开详情,点击 "Report a Problem" 链接。
- 流程和 App 基本一致,但网页端打字输入更方便,适合写长篇小作文描述经过。
避坑指南与技巧
- 不要滥用 Dispute:Dispute 对商家来说是有惩罚性质的(Chargeback fee)。如果你只是单纯不想要了,请先走正常的退货流程。滥用可能会导致你被商家拉黑,甚至被银行杀全家。
- 先联系商家(重要!):在 Dispute 的问卷里,Capital One 几乎必问:“你尝试联系过商家吗?”如果你选 No,他们可能会建议你先去联系。所以我通常会先发一封邮件给商家,不管他们回不回,至少我有了“尝试联系”的证据。
- 时间窗口:通常要在交易发生后的 60 天(有的情况是 90 天)内发起。过期了就很难处理了。
- 保留证据:虽然很多时候银行直接就判你赢了,但如果商家也不服(Representment),银行会回来找你要证据。这时候你手里的聊天记录截图就是制胜法宝。
总结与思考
自从掌握了 Capital One 的 Dispute 技巧后,我在美国消费时的心理负担小了很多。
它就像是一个安全气囊。我们不希望用到它,但知道它在那里,而且知道如何正确打开它,会给我们带来巨大的安全感。Capital One 在这方面的用户体验设计确实值得称赞,它把一个原本充满法律术语和复杂流程的金融操作,简化成了几个简单的点击。
这不仅仅是关于把 $50 拿回来,更是关于在这个信用社会中,作为一个消费者如何掌握主动权。
我的建议是: 定期(比如每个月出账单时)扫一眼你的交易明细。现在的订阅服务太多了,很多时候我们真的是在为自己根本没用的东西买单。一旦发现异常,不要犹豫,该联系商家联系商家,该 Dispute 就 Dispute。