最近后台被问得最多的一个问题,是 [[Wells Fargo]] 那个 $500 的 checking 开户奖励到底值不值得做。我自己也翻了一圈官方条款页和社区追踪记录,发现这个 offer 有点意思:金额确实是目前主流大行里比较高的一档,门槛看起来也低得不像话,只要 90 天内累计 $1000 的 [[Direct Deposit 完全指南:美国银行如何判定一笔钱算不算直接存款 |DD]] 就行。在申请开户之前需要留意如下的三点,一个是「什么样的钱算数」,一个是「达标最低线反而会被扣月费」,还有一个是很多人完全没意识到的跨年报税问题。
因为 bank bonus 这个游戏最讨厌的地方在于,你以为自己达标了,结果 90 天过去奖励没到账,去客服那边一问才知道某笔钱不算 qualifying deposit,而那时候窗口已经关了,没有任何补救的余地。
Wells Fargo 开户奖励 500 美元
目前 [[Wells Fargo]] 在市面上同时存在好几档 checking 开户奖励,容易混淆。常规公开渠道的那一档现在是 $325,开户截止日期在 2026 年 10 月 13 日;社区里还追踪到过 $400 的版本。而这次讨论的 $500,挂在 accountoffers.wellsfargo.com/offerbonus 这个独立页面上,[[Doctor of Credit]] 长期把它标为 targeted,评价是「a better $500 checking bonus that is worth doing」,在他们的评价体系里属于少数几个值得专门花时间去做的 checking bonus。
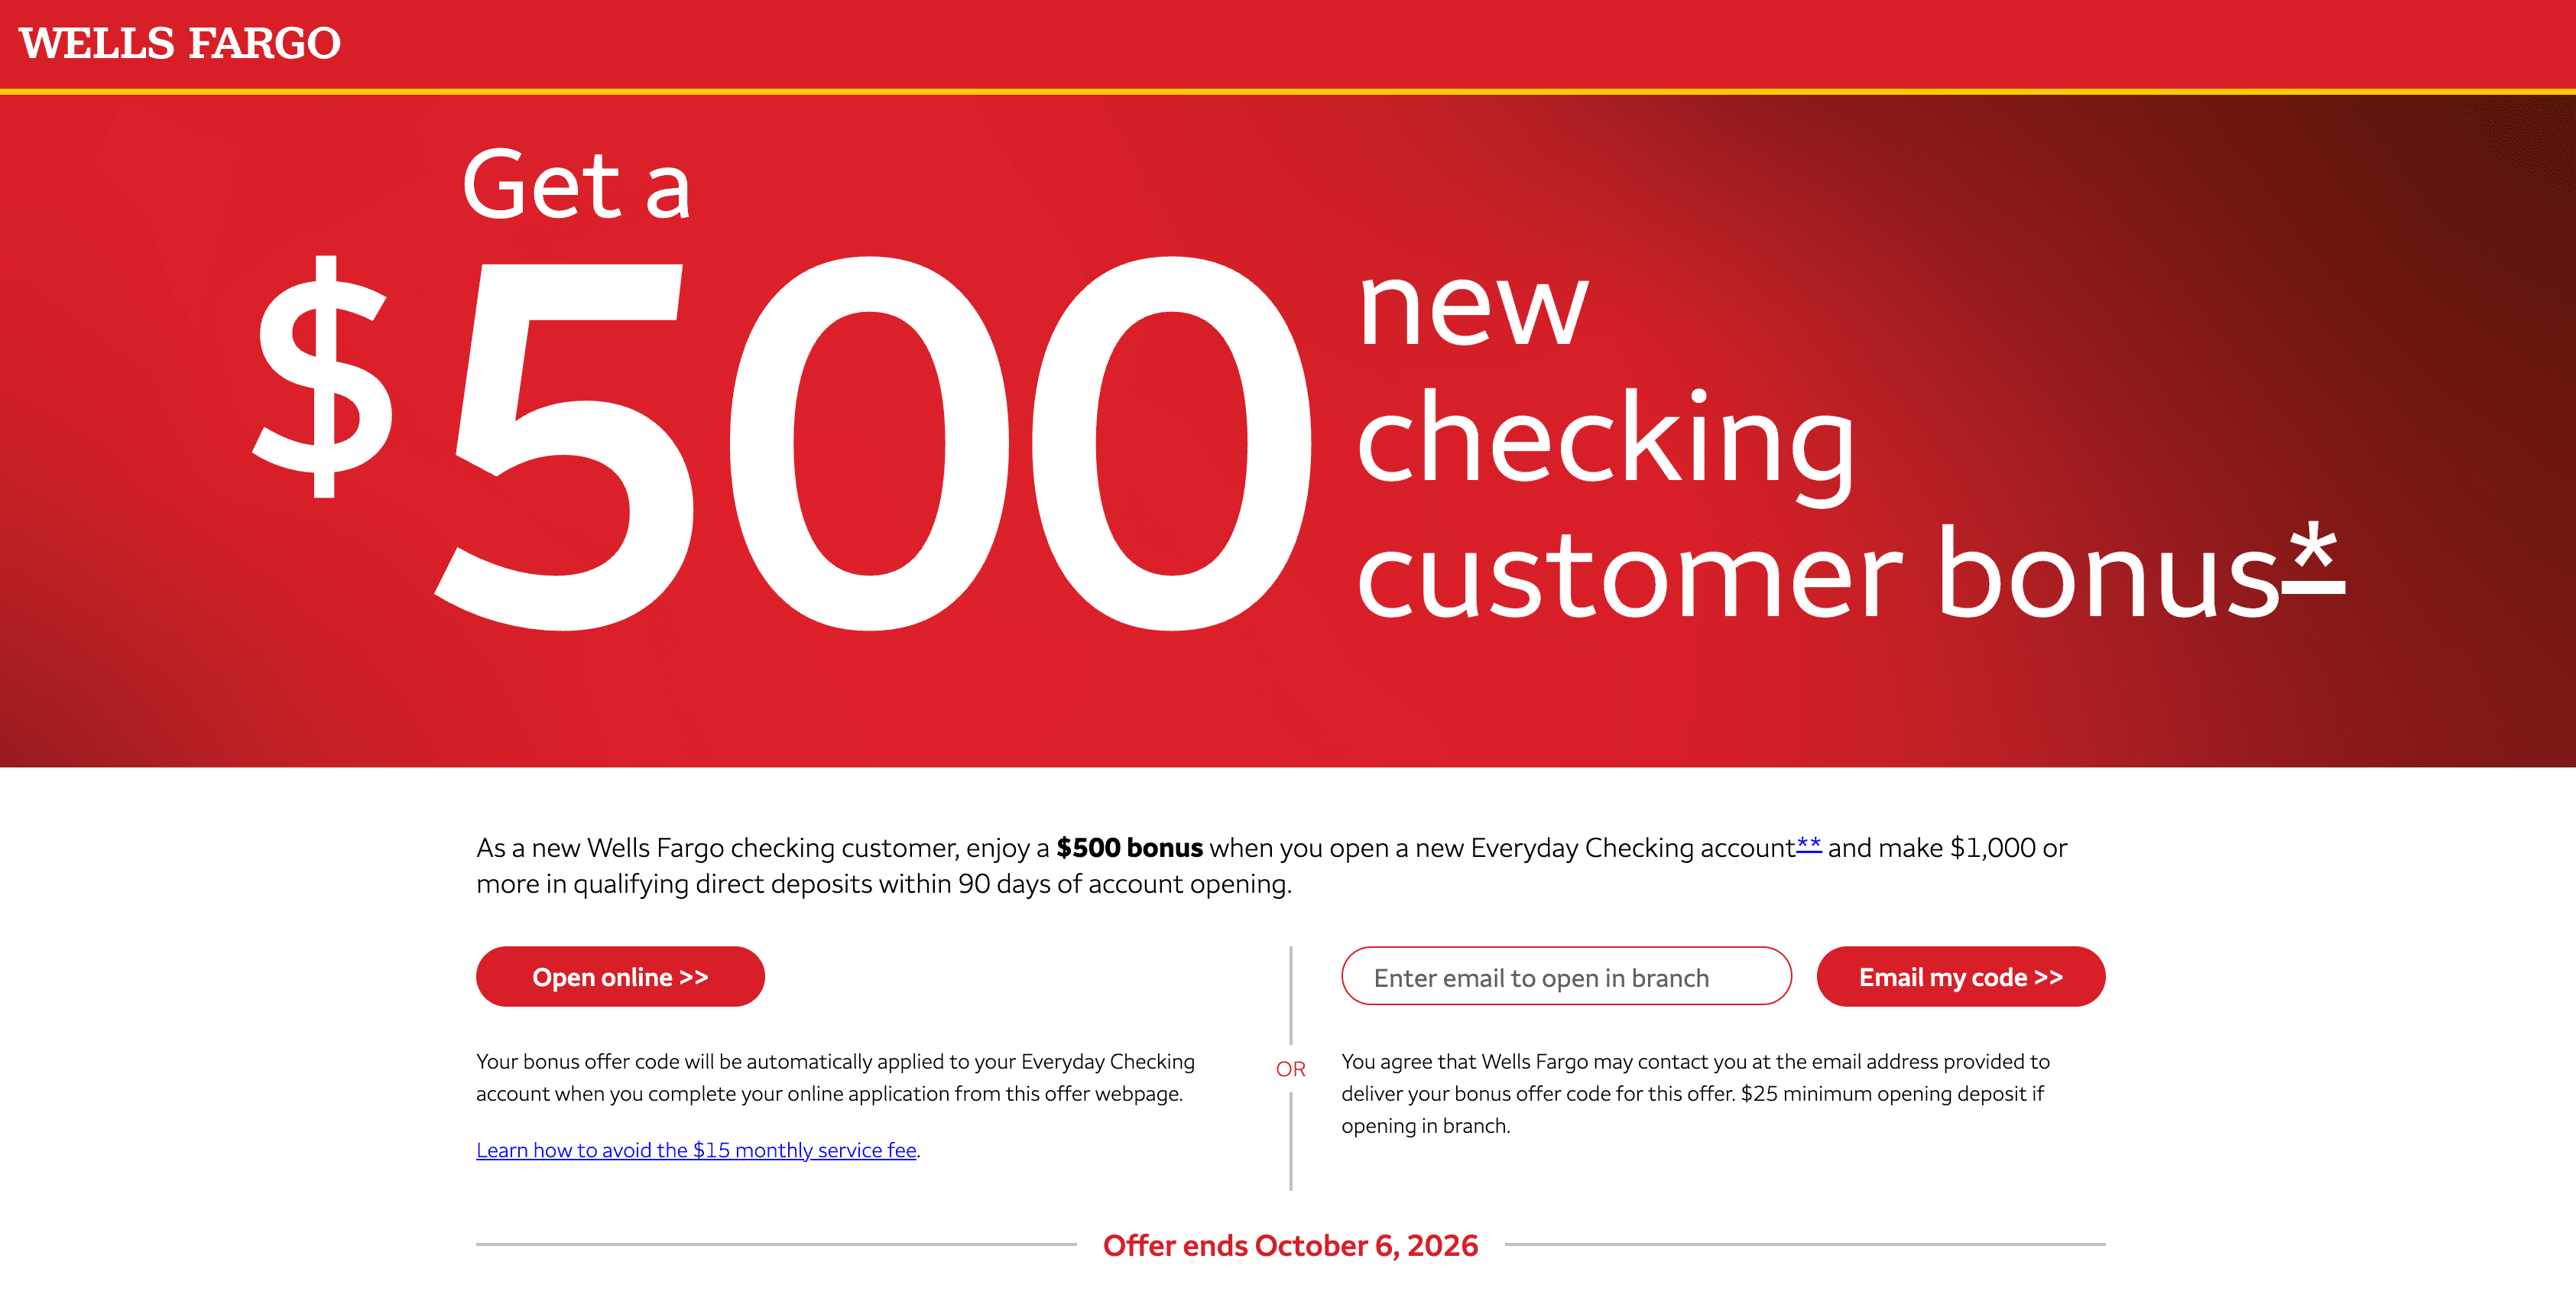
虽然社区一直把这档标成定向 offer,但当前这个页面其实给了两条自助拿码的路径:点 Open online 直接线上申请,bonus offer code 会在你从该页面完成申请时自动挂上;或者在页面右侧填入自己的邮箱,点 Email my code,[[Wells Fargo]] 会把 offer code 发到邮箱里,你拿着这个码去线下网点开户。也就是说,即便你从来没收到过纸质 mailer,只要能打开这个页面,就有机会拿到码,这比传统意义上「必须等银行寄信」的定向 offer 友好得多。
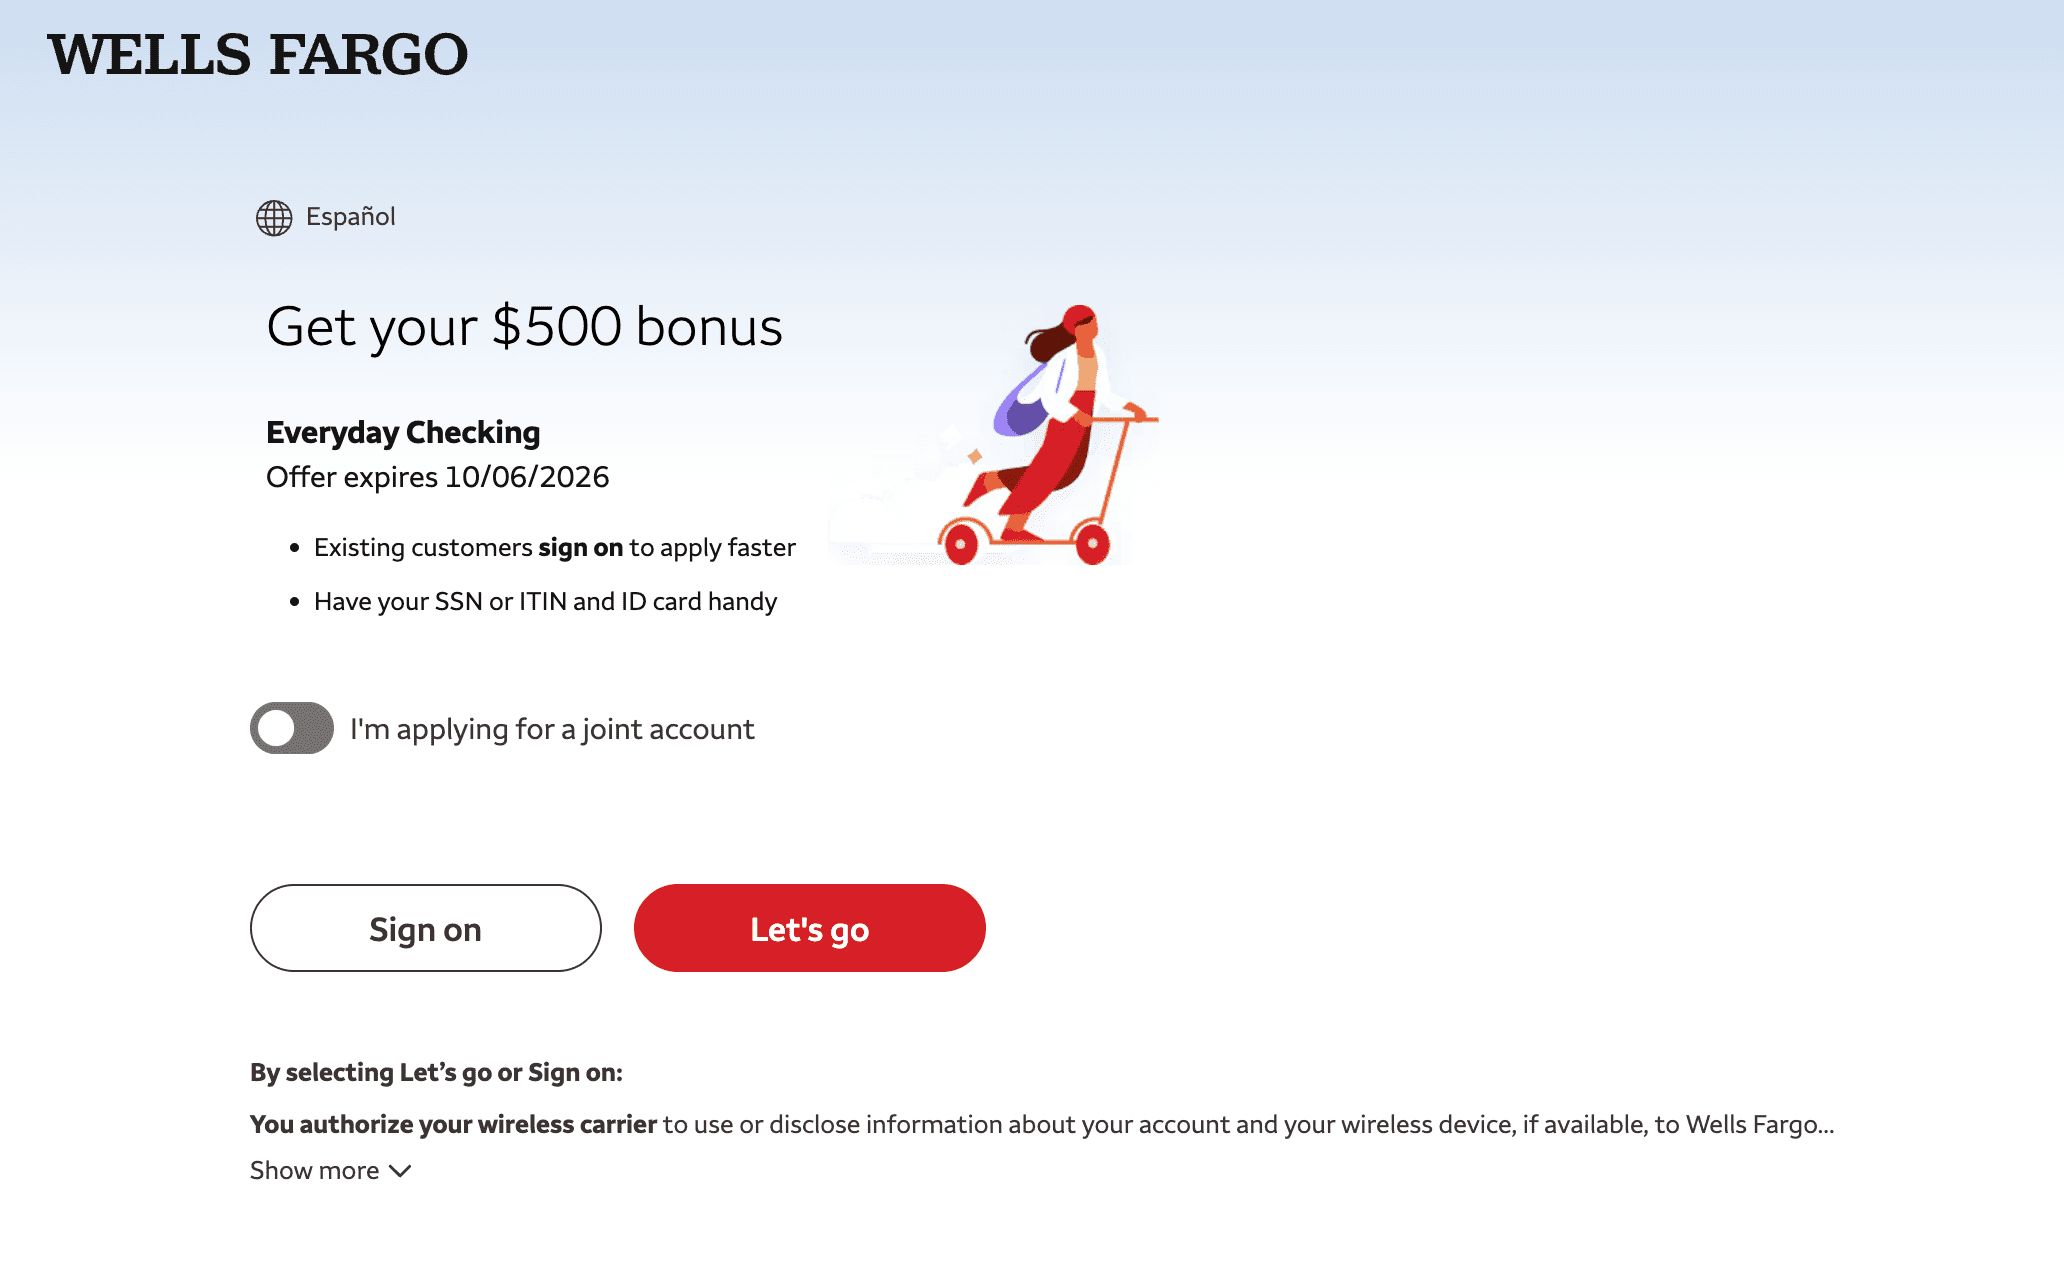
点进 Open online 之后会看到上面这个页面,一是页面顶部会把 offer 到期日直接印出来,写着 Offer expires 10/06/2026,如果你点进去看到的日期跟这个不一致,说明 code 没有正确带上,这时候应该退回 offer 页面重新走一遍,而不是硬着头皮往下填。二是准备材料那一行明确写了 Have your SSN or ITIN and ID card handy,也就是说 [[Wells Fargo]] 的线上开户流程本身是接受 [[ITIN]] 的,这对没有 SSN 的读者来说是个好消息,不需要专门跑线下网点。页面上还有一个 I’m applying for a joint account 的开关,如果你打算开联名账户,记得奖励只归主账户持有人所有,联名不会变成两份。
你需要在 2026 年 10 月 6 日之前用 offer code 开一个 Wells Fargo 的个人 checking 账户,线下开户最低存款 $25,然后在开户之后的 90 个自然日内,累计收到 $1000 或以上的 qualifying direct deposits。全部条件满足之后,[[Wells Fargo]] 会在 30 个自然日内把 $500 直接存进这个账户,前提是发放奖励的那一刻账户还开着。如果你在线上申请,能开的产品只有 Everyday Checking 这一种;如果你去线下网点,拿着 code 可以在符合条件的几种个人 checking 账户里挑。
从投入产出比看,这个 offer 的性价比确实不错。$1000 的资金要求几乎可以忽略不计,因为钱进来之后你随时可以转走,它并不要求你把余额留在账上 90 天。真正的成本是时间成本和账户管理成本,以及后面会详细说的月费和报税问题。
什么样的入账才算数
这是整个 offer 里最需要逐字读的部分,条款把 qualifying electronic deposit 严格限定为三类:第一类是 ACH direct deposit,也就是通过 [[ACH]] 网络进来的直存,典型场景是工资、政府福利金或者其他形式的收入;第二类是通过 RTP 网络或者 [[FedNow]] Service 完成的即时支付;第三类是第三方支付服务通过 Visa 或 Mastercard 网络推送到你借记卡上的电子入账,也就是通常说的 Original Credit Transaction。
明确不算数的有哪些,条款也写得很直白:账户之间的转账、手机拍照存支票、[[Zelle]] 转账、以及在网点或者 ATM 存进去的钱,全都不构成 qualifying electronic deposit。这里面最坑人的是第一条。很多人的第一反应是从自己另一家银行发起一笔转账把钱推过来,觉得这也是走 ACH 网络的,应该算数。但在 [[Wells Fargo]] 的判定逻辑里,「transfers from one account to another」是被单独排除的,尤其是当转出账户和转入账户属于同一个人时,风险相当高。
社区里普遍的做法是 push 而不是 pull,也就是从外部机构主动向 [[Wells Fargo]] 账户推送一笔标记为 direct deposit 的 ACH,而不是在 [[Wells Fargo]] 这边发起 pull。工资直存当然是最保险的,如果没有雇主直存,常见的替代方案是通过券商账户、支付平台或者一些 fintech 账户发起 ACH credit,让入账的 company entry description 看起来像一笔真实的收入。不过这类操作能不能过,最终取决于 [[Wells Fargo]] 的内部判定规则,社区反馈一直存在差异,我的建议是不要把全部希望押在一个渠道上。
还有一个细节容易被忽略:如果你开启了 Early Pay Day,那笔被提前释放出来的 ACH direct deposit,在正式 post 并脱离 pending 状态之前不计入达标金额。这意味着如果你卡着 90 天窗口的最后两天才让钱进来,很可能因为结算延迟直接错过。留出至少一到两周的缓冲,是最基本的风控。
达标线和月费之间的错位
这是我认为这个 offer 里设计得最「阴」的一处,也是很多人拿到 $500 却发现实际到手缩水的原因。Everyday Checking 的月度服务费是 $15,条款给了五条豁免路径:当期最低日均余额达到 $1500;在账期最后一个营业日,合格存款和投资账户的合计余额达到 $5000 或以上;当期收到的 qualifying electronic deposits 合计达到 $500 或以上;主账户持有人年龄在 17 到 24 岁之间(满 25 岁自动失效);或者符合 Worldwide Military Banking 项目下的军人直存条件。
奖励要求是 90 天内累计 $1000,90 天大约横跨三个 fee period,平均下来每个账期只有 $333 左右。而免月费需要每个账期至少 $500 的电子入账。也就是说,如果你老老实实按最低要求平均分配打款,三个账期里每一期都达不到免月费门槛,$15 乘以 3 等于 $45 会被实实在在扣掉,$500 的奖励瞬间变成 $455。这不是什么隐藏条款,官方页面甚至专门提醒过「避免月费的操作和达成奖励的操作是两回事」,只是大部分人读的时候不会去做这个乘法。
正确的做法是把入账前置。最省事的方案是在第一个完整账期里就把 $1000 一次性打完,这样第一期直接超过 $500 的免费门槛,剩下两期再各补一笔 $500 以上的电子入账,或者干脆在账上留 $1500 的日均余额用余额路径豁免。如果你不想留钱在里面,那就按每期至少 $500 的节奏推三笔,总额 $1500,反正钱可以随时转走,占用成本极低。哪怕多打 $500,也比白扣 $45 划算得多。
谁不能做这个 offer
这一节对 NomadInit 的读者尤其重要,我必须把话说在前面。条款里有一条排除规则写得非常明确:非居民外国人以及需要签署 IRS Form W-8 系列表格的外国实体,不符合本次奖励的资格。这意味着如果你在 [[Wells Fargo]] 的税务身份是 non-resident alien,开户时提交的是 [[W-8BEN]] 而不是 W-9,那么即便你把所有存款条件都做满了,奖励也是拿不到的,而且这属于条款层面的硬性排除,不是运气问题。
这一点跟很多人对 ITIN 开户的理解有偏差。持有 [[ITIN]] 本身并不等于非居民身份,ITIN 只是一个税号,判定标准是你在美国税法下算不算 resident alien,这取决于绿卡测试或者实质居住测试的结果。换句话说,同样拿 ITIN 的两个人,一个长期在美国居住、按 1040 报税、开户时签 W-9,那他是符合资格的;另一个人身在海外、按 1040-NR 报税、开户签 W-8BEN,那他就被排除了。如果你对自己的税务身份不确定,可以先看看 2025 年美国 ITIN 个人税务识别号申请维护全解析 ,以及开户时经常被要求提供的 IRS Letter 685C 是什么?ITIN 持有者开户必备文件详解 。
线上申请填完基本信息之后,会跳出一个 IRS Form W-9 的确认页,页面上会列出你的纳税人识别号、税务责任人姓名,以及四条 Taxpayer Certification 声明,最下方是 Cancel 和 Confirm and apply 两个按钮。
这一页信息量很大,我建议你别急着点 Confirm and apply,先把上面的字读完。最关键的是 Taxpayer Certification 里的第三条:I am a U.S. citizen or other U.S. person。这句话是在 under penalties of perjury(伪证罪处罚)的前提下签的,也就是说,如果你其实是 non-resident alien,却在这里勾了确认提交,那就不是「钻 offer 空子」的层级了,而是向 IRS 做虚假声明。前面提到的非居民排除条款,本质上就是通过这一步落地的,银行不需要额外审你,因为你自己签的字已经把身份锁死了。真正符合 U.S. person 身份的人签这个则完全没有问题,页面上填的 Taxpayer Identification Number 既可以是 SSN 也可以是 ITIN。
页面开头那个 Has the IRS informed you that you’re subject to backup withholding 的问题,绝大多数人选 No 就对了,选项本身也标注了 Yes 属于 Uncommon 情况。这个问题的意义在于,如果你确实被 IRS 列入了 backup withholding 名单,银行需要按 24% 的比例先行预扣你的利息类收入,那 $500 的奖励到手就只剩 $380 了。另外注意 Taxpayer Certification 第一句写的是 We are required to collect your name and SSN or ITIN to report interest income paid to you,[[Wells Fargo]] 在这里把这类收入定义成了 interest income,这对下一节判断你年底会收到哪张税表是个很直接的线索。
除此之外还有几条常规限制。这个奖励只对新的个人 checking 客户开放,而且只有主账户持有人(也就是账户上绑定纳税人识别号的那一位)有资格,联名账户的第二持有人不算。过去 12 个月内拿过 [[Wells Fargo]] 个人 checking 奖励的人被排除在外,[[Wells Fargo]] 员工被排除,Wells Fargo Private Bank 的存款账户不符合条件。每位客户每个账户只能拿一次奖励,不能和其他个人存款类 offer 叠加,也不能转让、出售或者交易。
我建议的操作时间线
结合 2026 年 10 月 6 日这个开户截止日,我把时间线倒着推了一遍,给你一个相对稳妥的节奏。开户这一步最好在 9 月中下旬完成,不要拖到 10 月初,一方面线上申请偶尔会被要求补交材料或者转到线下网点面签,另一方面越靠近截止日,系统出问题的概率越高。开户时务必确认 offer code 已经正确挂上,线上申请页面通常会自动带入,但落地之后建议截图保存申请确认页,这是后面万一需要跟客服扯皮时唯一的证据。
账户开好之后的第一周,就把第一笔 ACH 推进来,金额建议直接给到 $500 以上,让第一个账期同时满足免月费条件。之后每个账期再各推一笔 $500 以上,三期做完总额 $1500,既超额完成 $1000 的奖励门槛,也把 $45 的月费全部规避掉。每一笔入账落地后,进网银把交易明细截图存档,重点看交易描述里有没有 ACH 或者 direct deposit 的字样,这决定了它会不会被系统计入。
90 天窗口结束之后,进入最多 30 天的发放等待期。这段时间账户必须保持开启状态,不要提前销户,也不要把余额清零到触发账户异常。奖励到账之后,我个人的习惯是再养 3 到 6 个月再考虑关户,一是避免触发 clawback 条款,二是短期开关户会在 [[ChexSystems]] 留下记录,影响后续在其他银行开户。这点上 bank bonus 玩家的共识度很高,不值得为了省几个月的管理精力去冒险。
跨年报税这件事一定要算清楚
现在说本文最后一个、也是最容易被忽略的问题。开户奖励在美国税法下是应税收入,这一点没有任何模糊空间。IRS Topic No. 403 明确说过,应税利息即便没收到 Form 1099-INT 也必须申报;Publication 550 也解释了存款账户的赠品或服务可以按利息处理。[[Wells Fargo]] 在官方条款里自己写了会依法向税务机关报告这笔奖励收入,并且在符合条件的情况下可能执行 backup withholding。所以「银行没给我寄表所以不用报」这个想法是彻底错误的,IRS 会拿你申报的收入和银行报上去的数据做比对。
具体会收到哪张表,各家银行的做法并不统一。大多数银行把账户奖励归类为利息收入,走 Form 1099-INT,金额会和当年该账户产生的实际利息合并填在 Box 1,年度利息满 $10 就会出表。也有不少银行把 checking 开户奖励按杂项收入处理,走 Form 1099-MISC,这条线的申报门槛是 $600。[[Wells Fargo]] 这边的社区反馈比较混乱,有人拿到的是 1099-MISC,也有人被客服告知个人 checking 奖励不出 1099-INT。不过从前面提到的 W-9 确认页措辞看,[[Wells Fargo]] 收集你税号的理由写的是 to report interest income paid to you,这至少说明在它的系统里,这个账户产生的应报告收入是挂在利息这条线上的,走 1099-INT 的可能性更大一些。当然这只是间接证据,我的建议依然是不要相信客服的口头说法,每年 1 月份直接去网银的税务文件页面看实际出了什么表。
真正需要提前规划的是跨年问题,这也是我特别想提醒的一点。把时间线摊开算:如果你在 2026 年 10 月 6 日这个截止日附近开户,90 天的存款窗口会一直延伸到 2027 年 1 月上旬,再加上最多 30 天的发放期,$500 极有可能是在 2027 年 2 月才落到账上。而美国的税务原则是按实际收到的年度计入收入,所以这笔钱属于 2027 纳税年度,对应的 1099 表格要到 2028 年 1 月才会寄出,你在 2027 年初报 2026 年税的时候完全不会看到它。反过来,如果你现在就开户并且在 10 月底之前把 $1000 打满,奖励大概率在 2026 年 11 月到账,那它就落在 2026 纳税年度里。但是根据实际情况来看,完成 1000 美元的打款之后很快就能收到 Wells Fargo 的奖励。
这个差别对两类人有实际影响。一类是收入在税档临界点附近的人,$500 落在哪一年可能会影响边际税率,或者影响某些按收入门槛计算的抵免额度。另一类是打算做多个 bank bonus 的人,如果你在同一年集中开了五六个账户,几千美元的奖励叠加起来就不是小数目了,提前知道它们会落在哪一年,报税季就不会手忙脚乱。操作上并不复杂,从奖励到账那一刻起就把交易记录截图存好,标注清楚金额和入账日期,年底汇总成一张表,第二年 1 月拿实际收到的 1099 去核对差额。如果某笔奖励银行没出表,你依然要自行申报,稳妥起见按利息收入填在 Form 1040 的 Line 2b;当年应税利息总额不超过 $1500 时可以不附 Schedule B。另外别忘了州税,绝大多数州的处理方式跟联邦一致,同样按普通收入税率征收。
一些实际会遇到的坑
除了上面几个主要问题,还有几个零散但值得知道的点。第一是 offer code 的绑定时机,无论线上还是线下,code 都必须在开户那一刻生效,账户开好之后再去补挂基本没有可能,客服也没有权限追加。这也是为什么线上申请一定要从 offer 页面点进去,中途不要跳到 [[Wells Fargo]] 官网首页再重新走申请流程,那样 code 就丢了。第二是产品选择的差异,线上通道只能开 Everyday Checking,如果你想开别的个人 checking 产品,只能拿着邮件里的 code 去线下网点让柜员操作。
第三是定向条款的执行力度。这类 offer 条款里通常会保留只对受邀客户开放的措辞,[[Wells Fargo]] 在不同轮次里的执行严格程度并不一致,社区里既有非定向用户顺利拿到奖励的案例,也有被拒的案例。虽然现在页面本身提供 Email my code 的自助入口,降低了拿码难度,但拿到码不等于银行放弃了资格审核的权利。我的建议是先用 Email my code 试一次,如果邮件顺利到手,那就按流程走;如果始终收不到码,或者线上申请页面没有正确带上 offer,就退而求其次做 $325 的公开 offer,虽然少了 $175,但确定性更高,截止日期也宽松几天。
第四是账户本身的长期成本。Everyday Checking 的 $15 月费在拿完奖励之后依然存在,如果你不打算继续用这个账户,一定要记得设置提醒去处理,否则几个月下来悄无声息扣掉的钱会把奖励侵蚀掉一块。这类「拿完就忘」的账户是很多人 bank bonus 收益跑不赢预期的主要原因。
最后
如果要用一句话概括,这个 $500 的 [[Wells Fargo]] Everyday Checking offer 属于「门槛低但细节多」的类型,$1000 的电子入账要求在同类 bonus 里算相当宽松的,值得做,但前提是你得先确认三件事:你的税务身份不是需要签 W-8 的非居民,你能从 offer 页面拿到并正确挂上 offer code,以及你能稳定推出被系统认可的 ACH direct deposit。这三条里有任何一条不成立,这个 offer 对你来说就是无效的。
参考资料
- Wells Fargo 官方 bonus offer 条款页:https://accountoffers.wellsfargo.com/offerbonus/
- Wells Fargo 公开 $325 checking 奖励页面:https://accountoffers.wellsfargo.com/checkingoffer/
- Doctor of Credit Wells Fargo $500 Checking Bonus:https://www.doctorofcredit.com/wells-fargo-500-checking-bonus/
- Doctor of Credit Wells Fargo $400 Checking Bonus(公开渠道):https://www.doctorofcredit.com/wells-fargo-325-checking-bonus-available-online/
- Doctor of Credit Deal Calendar:https://www.doctorofcredit.com/deal-calendar-full-list-deals-credit-card-bank-bonuses-expiry-dates/
- IRS Topic No. 403, Interest Received:https://www.irs.gov/taxtopics/tc403
- IRS Publication 550, Investment Income and Expenses:https://www.irs.gov/publications/p550