很多美国银行开户的时候都有丰厚的开户奖励,但是绝大多数都要求在 90 天内转入一笔存款,然后很多要求 Direct Deposit,那什么是 Direct Deposit,符合什么条件才是 Direct Deposit?在玩卡圈,也有很多人直接把 Direct Deposit 简称为 DD,那这一篇文章就来详细的介绍一下。
我一直觉得,中文圈关于 DD 的讨论有个普遍问题,就是停留在「哪些平台能刷出 DD」这个层面,靠的是社区数据点的堆积。数据点当然有用,但它们的保质期很短,银行规则一改就全部作废。这篇文章我想往下挖一层,把银行判定 DD 时到底在读什么讲清楚。理解了机制,你就不需要每次都去翻别人半年前的成功记录,自己就能判断一个渠道靠不靠谱。尤其是 2026 年 3 月生效的一条新规,实际上正在重塑整个判定逻辑,这一点我在后面会重点说。
Direct Deposit 到底指什么
严格意义上的 Direct Deposit,指的是付款方主动把一笔属于你的收入电子化地推进你的银行账户,典型的四类来源是工资(Payroll)、社会保障金(Social Security)、退休金(Pension)和政府福利(Government benefits)。它的本质特征不是金额,也不是通道,而是这笔钱代表一笔真实的收入,由第三方付给你,而不是你自己的钱在自己的口袋之间挪动。
这个定义之所以重要,是因为银行对 DD 的偏好完全建立在它的商业含义上。一个设置了工资直存的账户,在银行眼里意味着这个客户把这里当成主账户,账户粘性极高。行为数据也支持这一点,绝大多数人设置一次工资直存之后,几年都懒得再去改,这意味着长期稳定的存款沉淀和交叉销售机会。所以银行愿意为 DD 付钱,无论是开户奖励、免月费资格,还是提前发薪之类的增值服务,本质上都是在购买这份粘性。
反过来说,你自己从 A 银行往 B 银行转一笔钱,对 B 银行毫无价值,因为这不代表任何粘性,钱明天就可能转走。这就是为什么几乎所有 offer 条款都会把 transfers from one account to another 单独列进排除项。理解了这层商业逻辑,你就会明白,银行收紧 DD 判定不是为了刁难你,而是在保护自己的营销预算不被套利。
钱是怎么流动的
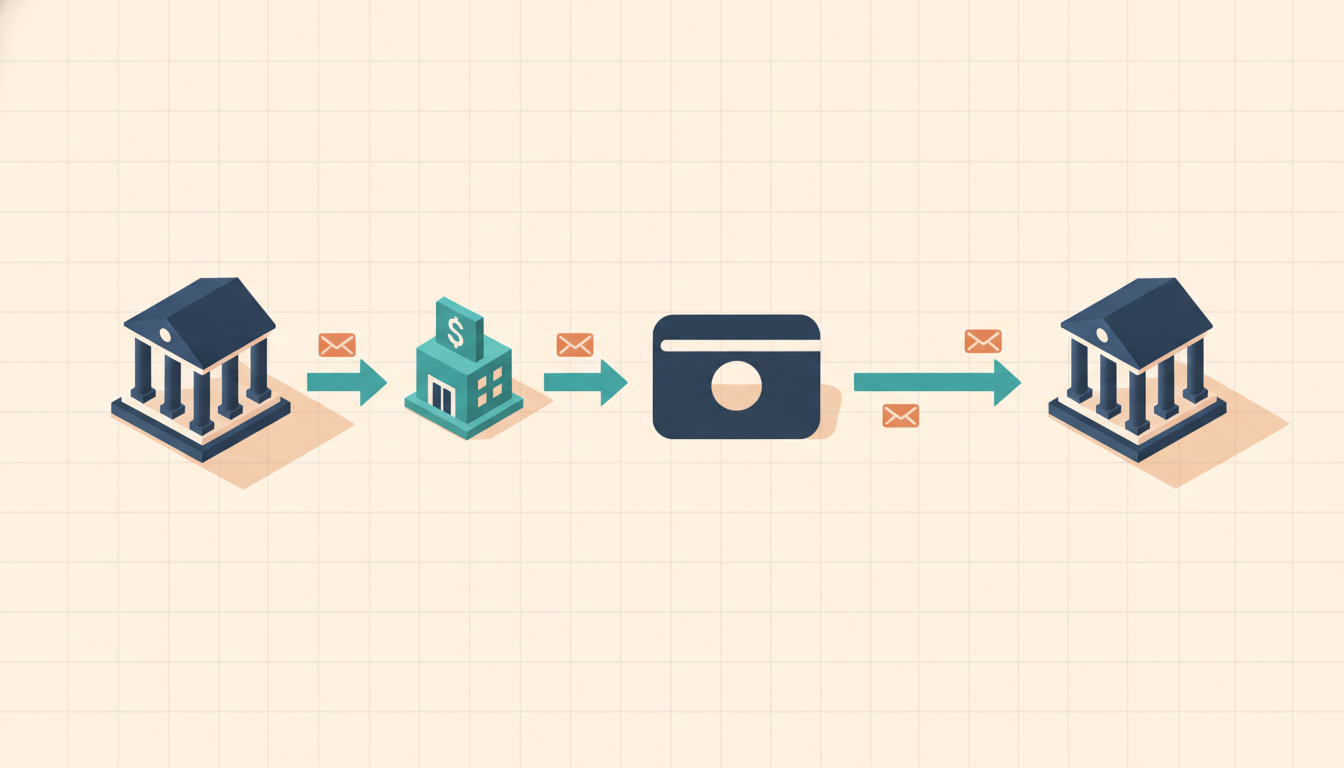
要理解判定机制,得先分清楚 ACH 网络上两个方向完全相反的动作。第一种叫 ACH credit,是付款方主动把钱推出去,术语上叫 push;第二种叫 ACH debit,是收款方从对方账户把钱拉过来,叫 pull。这两者在你的网银界面上可能都显示成一笔转账,但在 [[Nacha]] 的报文里是两种不同的交易。
真正的工资直存永远是 ACH credit,由雇主的银行发起,把钱推进你的账户。而你在 B 银行点击「从 A 银行转入」时,绝大多数情况下 B 银行发起的是一笔 ACH debit,也就是去 A 银行把钱拉过来。这笔钱最终到账金额一样,但方向是反的,银行系统一眼就能分辨。这也是社区里那句老话「要 push 不要 pull」的技术来源:你应该去 A 银行(或者某个第三方平台)那边发起转出,让钱被推进目标账户,而不是在目标账户这边发起拉取。
不过 push 只是必要条件,不是充分条件。一笔 ACH credit 依然可能被判定为普通转账,因为报文里还带着更多信息,银行会继续往下读。这就要说到下一节的几个字段。
银行到底在读哪几个字段
每一笔 ACH 交易都必须携带一个三字母的 SEC code,全称 Standard Entry Class,由 [[Nacha]] 定义和维护,用来说明这笔交易是如何被授权的。跟 DD 判定关系最大的是这几个。
PPD 全称 Prearranged Payment and Deposit,用于向个人消费者账户付款或收款,工资直存走的就是 PPD credit。CCD 全称 Corporate Credit or Debit,用于企业对企业账户,比如供应商付款、资金归集。有意思的是,PPD 和 CCD 的报文格式和信息要求完全相同,区别只在于收款方账户的性质,所以拿 CCD 去打个人账户属于分类错误。WEB 用于消费者在网页或应用上授权的扣款,TEL 用于电话授权。如果你收到的一笔钱带的是 WEB 或者 TEL 的标记,那基本可以确定不会被当成 DD。
第二个关键字段叫 Company Entry Description,长度上限只有 10 个字符,用来向收款人描述这笔交易的性质,常见的值有 PAYROLL、DIVIDEND、DEPOSIT、TRANSFER 之类。根据 Regulation E 的要求,大多数收款银行会把这个字段直接显示在你的账单和交易明细里。所以你在网银里看到的那串交易描述,往往就是这个字段的原文。第三个字段是 Company Name,也就是付款方的名称,同样会显示出来。
把这三样放在一起,银行的判定逻辑就清楚了。它会看这笔钱是不是 credit 方向,SEC code 是不是 PPD,Company Entry Description 里写的是什么,以及付款方叫什么名字。不同银行的严格程度差异极大,有的只要是 ACH credit 就认,有的要求描述字段里必须出现特定关键词,最严格的还会去核对付款方是否在它的雇主白名单里。这就是为什么同一个渠道在 A 银行成功、在 B 银行失败,社区数据点永远互相矛盾。
2026 年 3 月这条新规改变了什么
2026 年 [[Nacha]] 新增了两个强制的 Company Entry Description 取值,要求发起方最晚在 2026 年 3 月 20 日之前完成适配。其中跟我们直接相关的是 PAYROLL:所有携带 PPD 代码、用于支付工资薪酬及类似报酬的 ACH credit,必须在这个字段里填写 PAYROLL,而且必须全大写。另一个是 PURCHASE,用于电商场景的消费者扣款,跟 DD 无关。
这条规则的出发点其实是反欺诈。近年来 payroll redirection 这类骗局很猖獗,骗子冒充员工联系 HR 修改工资打款账户,把别人的工资导进自己控制的账户里。收款银行如果能识别出哪些入账属于工资,就能监控异常情况,比如某个账户突然开始接收来自多个不同雇主的工资。标准化这个字段,等于给收款银行装了一副眼镜。
对我们来说,后果是双向的。好的一面是,如果你有真实的雇主工资直存,从 2026 年 3 月起它会被打上非常明确的标记,几乎不可能再被任何银行误判,达标确定性大幅提高。不太好的一面是,这个标记同时也划出了一条清晰的界线:以前那些描述字段写着 DEPOSIT、TRANSFER 或者干脆是平台名称的入账,跟真工资混在一起时银行还有点难分辨,现在真工资有了统一标识,剩下的自然就被衬托出来了。银行想收紧的时候,只需要把判定条件从「是 ACH credit」改成「描述字段等于 PAYROLL」,一行配置的事。
需要说明的是,这条规则的约束对象是发起方,也就是付钱给你的那家公司,而不是收款银行。规则本身写得很明确,收款银行可以选择利用这个标识提升风控能力,但没有义务据此行事。所以短期内不会出现所有银行一夜之间全部收紧的情况,各家的节奏会不一样。但方向是确定的,标识已经存在,用不用只是时间和成本问题。我的判断是,未来一到两年内,依赖描述字段模糊性的擦边球方案会持续失效,而真实工资直存的价值会上升。
真 DD 与擦边球的分界线
社区里把非工资来源但能被系统识别成 DD 的入账叫做 fake DD 或者 soft DD,这个说法容易引起误解,我更愿意称之为擦边球。需要先把一条边界说清楚:擦边球的本质是利用银行系统分辨能力的不足,而不是伪造。你从券商账户转出一笔自己的钱,如果对方发起的恰好是一笔 PPD credit,银行把它算成 DD,那是银行自己的判定标准宽松,你没有做任何虚假陈述。但如果你去伪造一个雇主身份,或者在申请材料里谎报收入来源,那就完全是另一回事了,性质是欺诈,不在本文讨论范围内。
在这条边界之内,各类渠道的可靠性大致可以分成几档。最上面一档是雇主发放的真实工资,通过公司 HR 或者薪酬系统设置,走 PPD credit 并带 PAYROLL 标识,任何银行都认,没有例外。第二档是政府类款项,社保、退休金、税务退款这些,同样是标准的 PPD credit,识别度很高,只是大部分读者用不上。
第三档是券商和金融机构的转出。[[Charles Schwab]]、[[Fidelity]] 这类机构从自己的现金管理账户往外推 ACH 时,在部分银行会被识别成 DD,这是社区里长期被使用的路径。但它的成功率完全取决于收款银行的宽严程度,而且随时可能变化。第四档是各类支付平台和 fintech 的转出,比如某些平台的提现或者转账功能,这一档的波动最大,往往一个季度前还能用,下个季度就失效了。最下面一档是明确不可能被算作 DD 的操作:现金存款、ATM 存款、手机拍照存支票、[[Zelle]] 转账、以及你在目标银行这边发起的拉取式转账。
我给的建议很直接。如果你有条件设置真实的工资直存,就不要在擦边球上浪费时间,尤其是在新规生效之后,真工资的确定性优势变得更明显了。如果确实没有雇主直存,那就把预期调整好:任何擦边球方案都应该被当成有失败概率的尝试,不要把一个高价值 offer 的全部希望押在单一渠道上,也不要卡在窗口最后几天才去试。分散渠道、提前操作,是这类玩法唯一可靠的风控。
即时支付会不会取代 ACH
这两年越来越多的 offer 条款开始把 RTP 和 [[FedNow]] 写进合格入账的定义里,Wells Fargo 那轮 $500 的条款 就是典型例子,明确列出了通过 RTP 网络或 FedNow Service 完成的即时支付。这代表了一个趋势,值得单独说几句。
RTP 是清算所(The Clearing House)运营的实时支付网络,FedNow 则是美联储在 2023 年上线的官方即时支付系统。两者都是 7×24 小时运行、即时到账且不可撤销的,这跟 ACH 有本质区别。ACH 是批处理的,标准场景下要一到两个工作日,Same Day ACH 能压缩到当天但仍受截止时间约束,而且 ACH 交易是可以被退回和撤销的。限额方面,RTP 的单笔上限自 2025 年 2 月起提高到 1000 万美元,FedNow 从 2025 年 11 月起也提到了 1000 万美元,不过 FedNow 参与机构的默认设置通常低得多,一般是 10 万美元,需要银行自己上调。Same Day ACH 的单笔上限目前仍是 100 万美元,要到 2027 年 9 月才会提高。
对个人用户来说,这里有两个实际影响。一是即时支付到账后不存在 pending 状态的不确定性,如果你卡在窗口末尾,走这条路比 ACH 安全。二是 RTP 和 FedNow 之间并不互通,你的银行和付款方的银行必须在同一个网络上,所以能不能用不完全取决于你。整体而言,即时支付短期内不会取代 ACH 在工资场景的地位,雇主薪酬系统的迁移成本太高了,但它作为合格入账的补充通道,正在被越来越多的银行接受。
怎么验证一笔钱有没有被算作 DD
操作层面有几个可行的验证方法,按可靠性从低到高排列。最简单的是看交易描述,进网银找到那笔入账,看它显示成什么。如果描述里出现 PAYROLL、DIRECT DEP、DIR DEP 之类的字样,那是好信号;如果显示的是 TRANSFER、ONLINE TRANSFER 或者纯粹的平台名称,就要打问号。这个方法的局限在于,你看到的是银行处理过的展示文本,不一定完整反映底层字段。
第二个方法是看这笔入账有没有触发 DD 相关的连带效果。很多银行会把一些功能跟 DD 状态绑定,比如提前发薪、免月费资格、或者账户等级提升。如果你的账户在收到这笔钱之后自动获得了这些待遇,那基本可以确认系统把它认成 DD 了。这个信号比交易描述可靠得多,因为它反映的是系统的实际判定结果而不是展示层。
第三个方法是直接看 offer 进度追踪。部分银行会在网银或 app 里提供开户奖励的达标进度页面,明确显示已完成多少、还差多少。如果有这个入口,那就是最权威的答案,不需要再猜。没有这个入口的话,我的习惯是在窗口过半时打客服电话确认一次,注意问的时候要具体,让对方核对某一笔具体日期和金额的交易是否计入了 qualifying deposit,而不是泛泛地问「我达标了吗」。前面那篇文章里我提过,客服的口头说法不能全信,但用来做中期校验、发现问题还有时间补救,仍然是有价值的。
一些容易被忽略的细节
有几个零散的点,踩过的人才知道有多烦。第一是 pending 状态的陷阱。很多银行提供提前发薪功能,会在资金实际结算之前先把钱放给你用,但在 offer 达标的计算上,通常以正式 post 的时间为准。这意味着你看到余额已经增加了,系统里那笔钱却还没被计入。窗口末尾操作的话,这个时间差足以让你错过。
第二是金额拆分的问题。如果 offer 要求的是累计金额,那么多笔小额通常可以叠加;但有些 offer 要求的是单笔达到某个金额,或者要求在特定周期内各有一笔,条款措辞上 total 和 each 的区别必须逐字读。我见过不少人把 cumulative 的要求当成单笔要求,白白多打了好几倍的钱。
第三是 ACH 退回的风险。如果付款方账户余额不足或者信息有误,一笔已经显示到账的 ACH credit 是可能被退回的,退回之后达标进度会相应回滚。所以在窗口关闭之前,不要一收到钱就立刻把余额清空转走,留几天缓冲更稳妥。
第四是账户之间的关联识别。有些银行会通过路由号和账号识别出付款方账户和收款账户属于同一个人,即便这笔钱是以 credit 方式推过来的。这类判定通常不会立刻反映在交易描述上,而是在奖励结算时才生效,属于最难提前发现的一类失败原因。
最后
一笔钱能不能被算作 Direct Deposit,取决于它是不是由第三方以 ACH credit 方式推给你的、SEC code 是不是 PPD、以及描述字段里写了什么。你看不到这些字段,但可以通过交易描述、连带权益和进度追踪反推出来。
真正值得记住的是趋势判断。[[Nacha]] 从 2026 年 3 月起强制工资类入账标注 PAYROLL,这件事的长期意义被严重低估了。它给收款银行提供了一个几乎零成本的过滤器,而收紧判定对银行来说没有任何坏处,只会节省营销开支。所以我的看法是,靠社区数据点吃饭的擦边球时代正在慢慢过去,未来这个游戏会越来越向有真实工资直存的人倾斜。