Chase 美国信用卡 5/24 规则完整指南
什么是 Chase 5/24 规则?
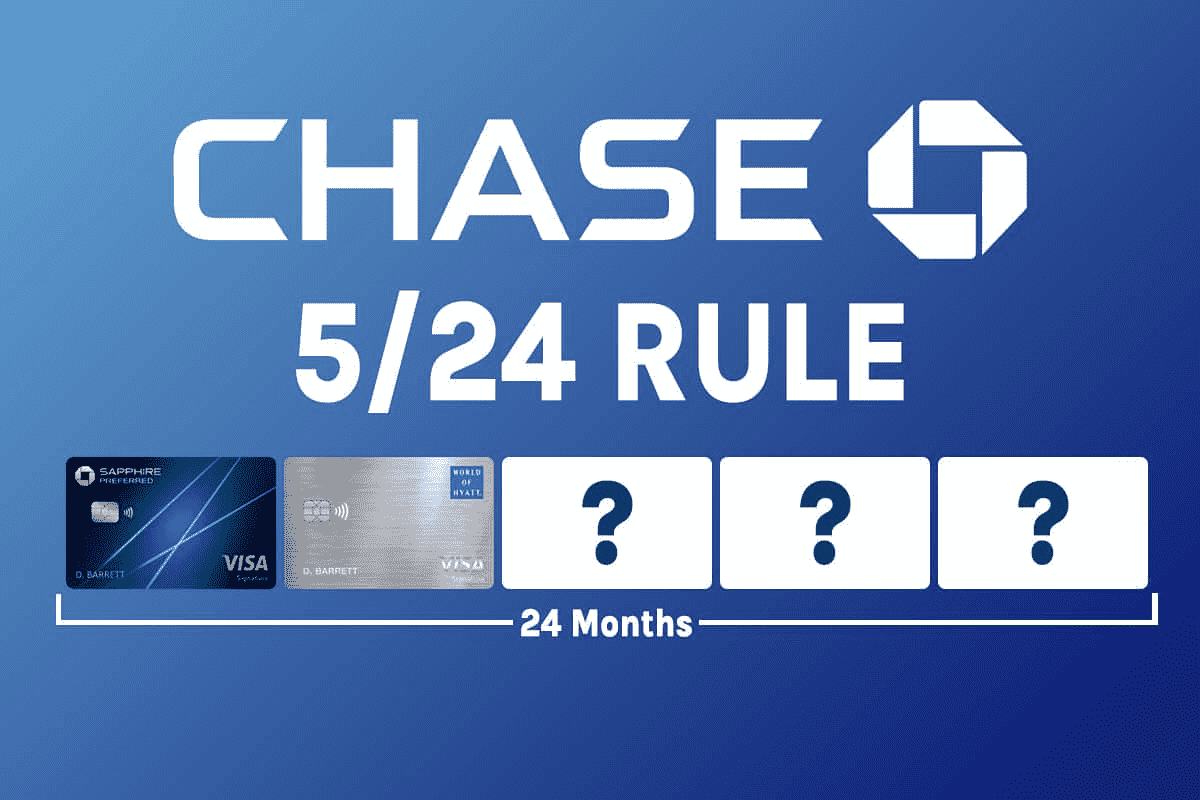
Chase 的 5/24 规则 是一项非官方但极为严格的申卡政策。该规则规定,如果您在过去 24 个月内从任何银行开设了 5 张或更多的信用卡账户,Chase 将 自动拒绝 您的信用卡申请。这意味着要获批 Chase 信用卡,您必须在过去 24 个月内开设的信用卡账户数 少于 5 张。
需要注意的是,这项限制不仅包括 Chase 发行的信用卡,还包括您从所有其他银行开设的信用卡账户。例如,如果您在过去 24 个月内从 American Express 开了 3 张卡,从 Bank of America 开了 2 张卡,那么您已经达到了 5 张的上限,Chase 将拒绝您的申请。
5/24 规则的历史背景
虽然 Chase 从未官方发布过这项政策,但 5/24 规则已成为信用卡爱好者社区中广为人知的约定。这项规则基于众多消费者的实际经验和数据汇总。自 2018 年 11 月以来,Chase 将这项规则应用于 几乎所有 Chase 个人信用卡,而不仅仅是特定的高端卡种。
哪些账户计入 5/24?
理解什么计入 5/24 计数至关重要。以下账户类型会影响您的 5/24 状态:
计入 5/24 的账户:
- 所有个人信用卡(包括已关闭的账户)
- 费用卡(Charge Cards)——如果是银行关联的产品
- 零售卡(可在该零售商外使用的商店信用卡)
- 您名下的授权用户(Authorized User)账户
- 部分商业信用卡:包括 Discover、TD Bank 和 Capital One(除 Capital One Spark Travel Elite、Capital One Venture X Business 和 Capital One Spark Cash Plus 外)的商业卡
不计入 5/24 的账户:
- 被拒绝的信用卡申请
- 大多数发卡机构的小型商业信用卡(除上述 Discover、TD Bank 和 Capital One 的特定卡外)
- 汽车贷款、房屋贷款和学生贷款
- Chase 自家的商业信用卡(如 Ink Business Preferred 和 Ink Business Cash)
有趣的是,虽然 Chase 的商业卡 不计入 5/24 计数,但如果您处于 5/24 限制范围内,申请 Chase 商业卡仍会被拒绝。
哪些 Chase 卡受 5/24 限制?
大多数 Chase 个人旅游信用卡都受 5/24 规则约束,包括共同品牌卡(如各大航空公司合作卡)。这包括 Chase Sapphire 系列、Freedom 系列以及各类航空公司联名卡等热门产品。
然而,存在一些例外情况。部分消费者报告称,他们收到的 Chase 账户中的 " 为您精选 "("Selected for you")或 " 仅限您 "("Just for you")预批准优惠可能不受 5/24 规则限制。这些是 Chase 根据您的账户历史专门向您推荐的个性化优惠。
如何计算您的 5/24 状态?
使用 Experian 信用报告
最快捷的方法是使用 Experian 的免费服务:
- 在 Experian 网站注册免费账户并验证身份
- 在移动应用中,进入您的信用报告,点击 " 账户 "
- 在右上角选择 " 查看 ",然后选择按 " 开设日期(新到旧)" 排序
- 统计过去 24 个月内开设的所有账户数量
手动检查方法
您也可以通过以下方式手动检查:
- 从三大征信机构(Equifax、Experian、TransUnion)获取免费信用报告
- 逐个查看每个账户的开设日期
- 统计过去 24 个月内开设的信用卡账户总数
关键计算规则
计算您的 5/24 状态时需要记住以下几点:
- 已关闭账户仍然计数:即使您已关闭某张信用卡,只要它在过去 24 个月内开设过,就仍然计入您的 5/24 总数
- 25 个月规则:根据众多数据点,您需要等到第 5 张卡开设后的第 25 个月的第一天才能完全脱离 5/24 限制。例如,如果您的第 5 张卡是在 2023 年 10 月 17 日开设的,您最早可以在 2025 年 11 月 1 日申请新的 Chase 卡
- 授权用户需特别注意:如果您是他人信用卡账户的授权用户,这个账户会出现在您的信用报告上并计入 5/24
能否规避或推翻 5/24 规则?
不幸的是,5/24 规则 无法直接规避 。根据信用卡爱好者社区的广泛报告,Chase 的重新考虑(Reconsideration)专线 无法推翻 因 5/24 而导致的拒绝。重新考虑专线通常可以帮助申请人推翻由于信用评分、债务收入比或其他风险因素导致的拒绝,但对于 5/24 这类 " 硬编码 " 规则却无能为力。
唯一 可能 的例外情况包括:
- 您在 Chase 账户中看到绿色预批准星标,显示 " 您已被批准 "
- 在分行进行商业卡申请,由业务关系经理处理(需提交税表和财务文件)
- 如果您有 Chase 私人客户账户且在 Chase 拥有超过 $25 万资产,可能会获得豁免
何时卡片从 5/24 中脱落?
关键词是 " 开设日期 " 而非 " 批准日期 "。根据数据,您需要 等到第 5 张卡开设后的 25 个月的第一天 才能完全脱离限制。
例如,如果您的时间表如下:
- 2023 年 10 月 17 日:开设第 1 张卡
- 2023 年 11 月 5 日:开设第 2 张卡
- 2023 年 12 月 1 日:开设第 3 张卡
- 2024 年 1 月 20 日:开设第 4 张卡
- 2024 年 2 月 14 日:开设第 5 张卡
那么,第 1 张卡将在 2025 年 11 月 1 日 脱落,此时您的 5/24 计数降至 4,可以申请新的 Chase 卡。
5/24 规则的战略应用
对于信用卡爱好者来说,理解 5/24 规则对于最大化奖励机会至关重要:
- 优先申请 Chase 卡 :如果您刚开始涉足信用卡奖励领域且尚未接近 5/24 限制,应该 优先申请 Chase 卡 而非其他发卡机构的卡。这是因为 5/24 限制仅影响 Chase,而不影响其他银行。
- 明智安排申请时间:不要试图快速填满您的五个 Chase 卡申请位置。应该在 24 个月内策略性地分散申请时间,以便为未来的 Chase 优惠留出空间。
- 使用 " 为您精选 " 优惠:定期检查您的 Chase 账户,查看是否有个性化的 " 为您精选 " 优惠。这些优惠报告称可能不受 5/24 限制。
- 不要关闭卡片试图规避规则:许多新手认为关闭一张信用卡会使其从 5/24 计数中消失。已关闭的账户在开设后 24 个月内仍然计入您的 5/24 总数。