最近在梳理自己美国 LLC 合规清单的时候,发现除了大家比较熟悉的 [[BOI]] 申报、[[Form 5472]] 和 [[EIN]] 申请之外,还有一个容易被忽略却同样是强制性的申报要求——BEA 的 BE-13 表格。说实话,我自己一开始也完全不知道有这个东西的存在,是在翻阅一些注册代理商的合规提醒邮件时才注意到的。BE-13 的全称是 Survey of New Foreign Direct Investment in the United States,翻译过来就是「美国新外国直接投资调查」,由美国商务部下属的经济分析局(Bureau of Economic Analysis,简称 BEA)负责收集和管理。和 IRS 的税务申报不同,这份调查的目的是纯粹的统计分析,但它的强制性和罚款力度却一点也不含糊。
BEA 和 BE-13 是什么
要理解 BE-13,首先得知道 BEA 这个机构是做什么的。BEA 是美国商务部经济分析局,专门负责收集和分析跟美国经济相关的统计数据,其中一项核心工作就是追踪外国直接投资(Foreign Direct Investment,简称 FDI)在美国的流入情况。你可以把它理解为政府层面的「经济体检中心」,它需要知道有多少外国资本进入了美国市场、投在了哪些行业、创造了多少就业机会。BE-13 就是这个体检中用来登记「新来的外国投资」的那张表。
所谓的「外国直接投资」,在法规层面有一个明确的定义:当一个外国个人或实体直接或间接拥有一家美国企业 10% 或以上的投票权益(voting interest)时,就构成了外国直接投资关系。对于公司制企业(Corporation)来说,这意味着持有 10% 以上的投票股份;对于非公司制企业比如 LLC 或合伙企业,则是 10% 以上的等效所有权权益。一旦这个关系成立,相关的申报义务就随之触发。这里需要特别注意的是,大量非美国居民通过在怀俄明、特拉华等州注册单人 LLC 来开展跨境业务,作为唯一所有人,持股比例是 100%,远超 10% 的门槛,因此毫无疑问需要遵守 BE-13 的申报要求。
谁需要提交 BE-13
理解了 BE-13 的背景之后,接下来最关键的问题就是——我到底需不需要提交?答案其实相当直接:只要你是外国人(非美国公民或永久居民),并且在美国新设立了一家企业、收购了一家美国企业 10% 以上的股权、或者对已有的美国关联企业进行了重大扩展,你就需要在交易完成后的 45 个日历天内向 BEA 提交相应的 BE-13 表格。这个义务是强制性的(mandatory),而且不管 BEA 有没有主动联系你,你都需要自行评估和申报。
这里有一个容易让人困惑的地方:虽然申报义务是由外国投资者的行为触发的,但实际的申报责任却落在了美国企业实体身上。换句话说,如果你作为中国公民在怀俄明州注册了一家 LLC,那么需要提交 BE-13 的是这家 LLC 本身,而不是你个人。从实操角度来说,因为你既是外国所有人又是 LLC 的管理者,所以这个义务其实还是你来履行,只是法律上的申报主体是美国实体。
还有一种常见情况是,现有的美国关联企业在国内成立了新的子公司或者开设了新的运营设施。如果这种扩展的预计成本达到一定门槛,同样需要提交 BE-13D 表格。总的来说,任何涉及外国资本进入美国市场的「新动作」,无论是新设、收购还是扩展,都在 BE-13 的监管范围之内。
BE-13 的表格类型
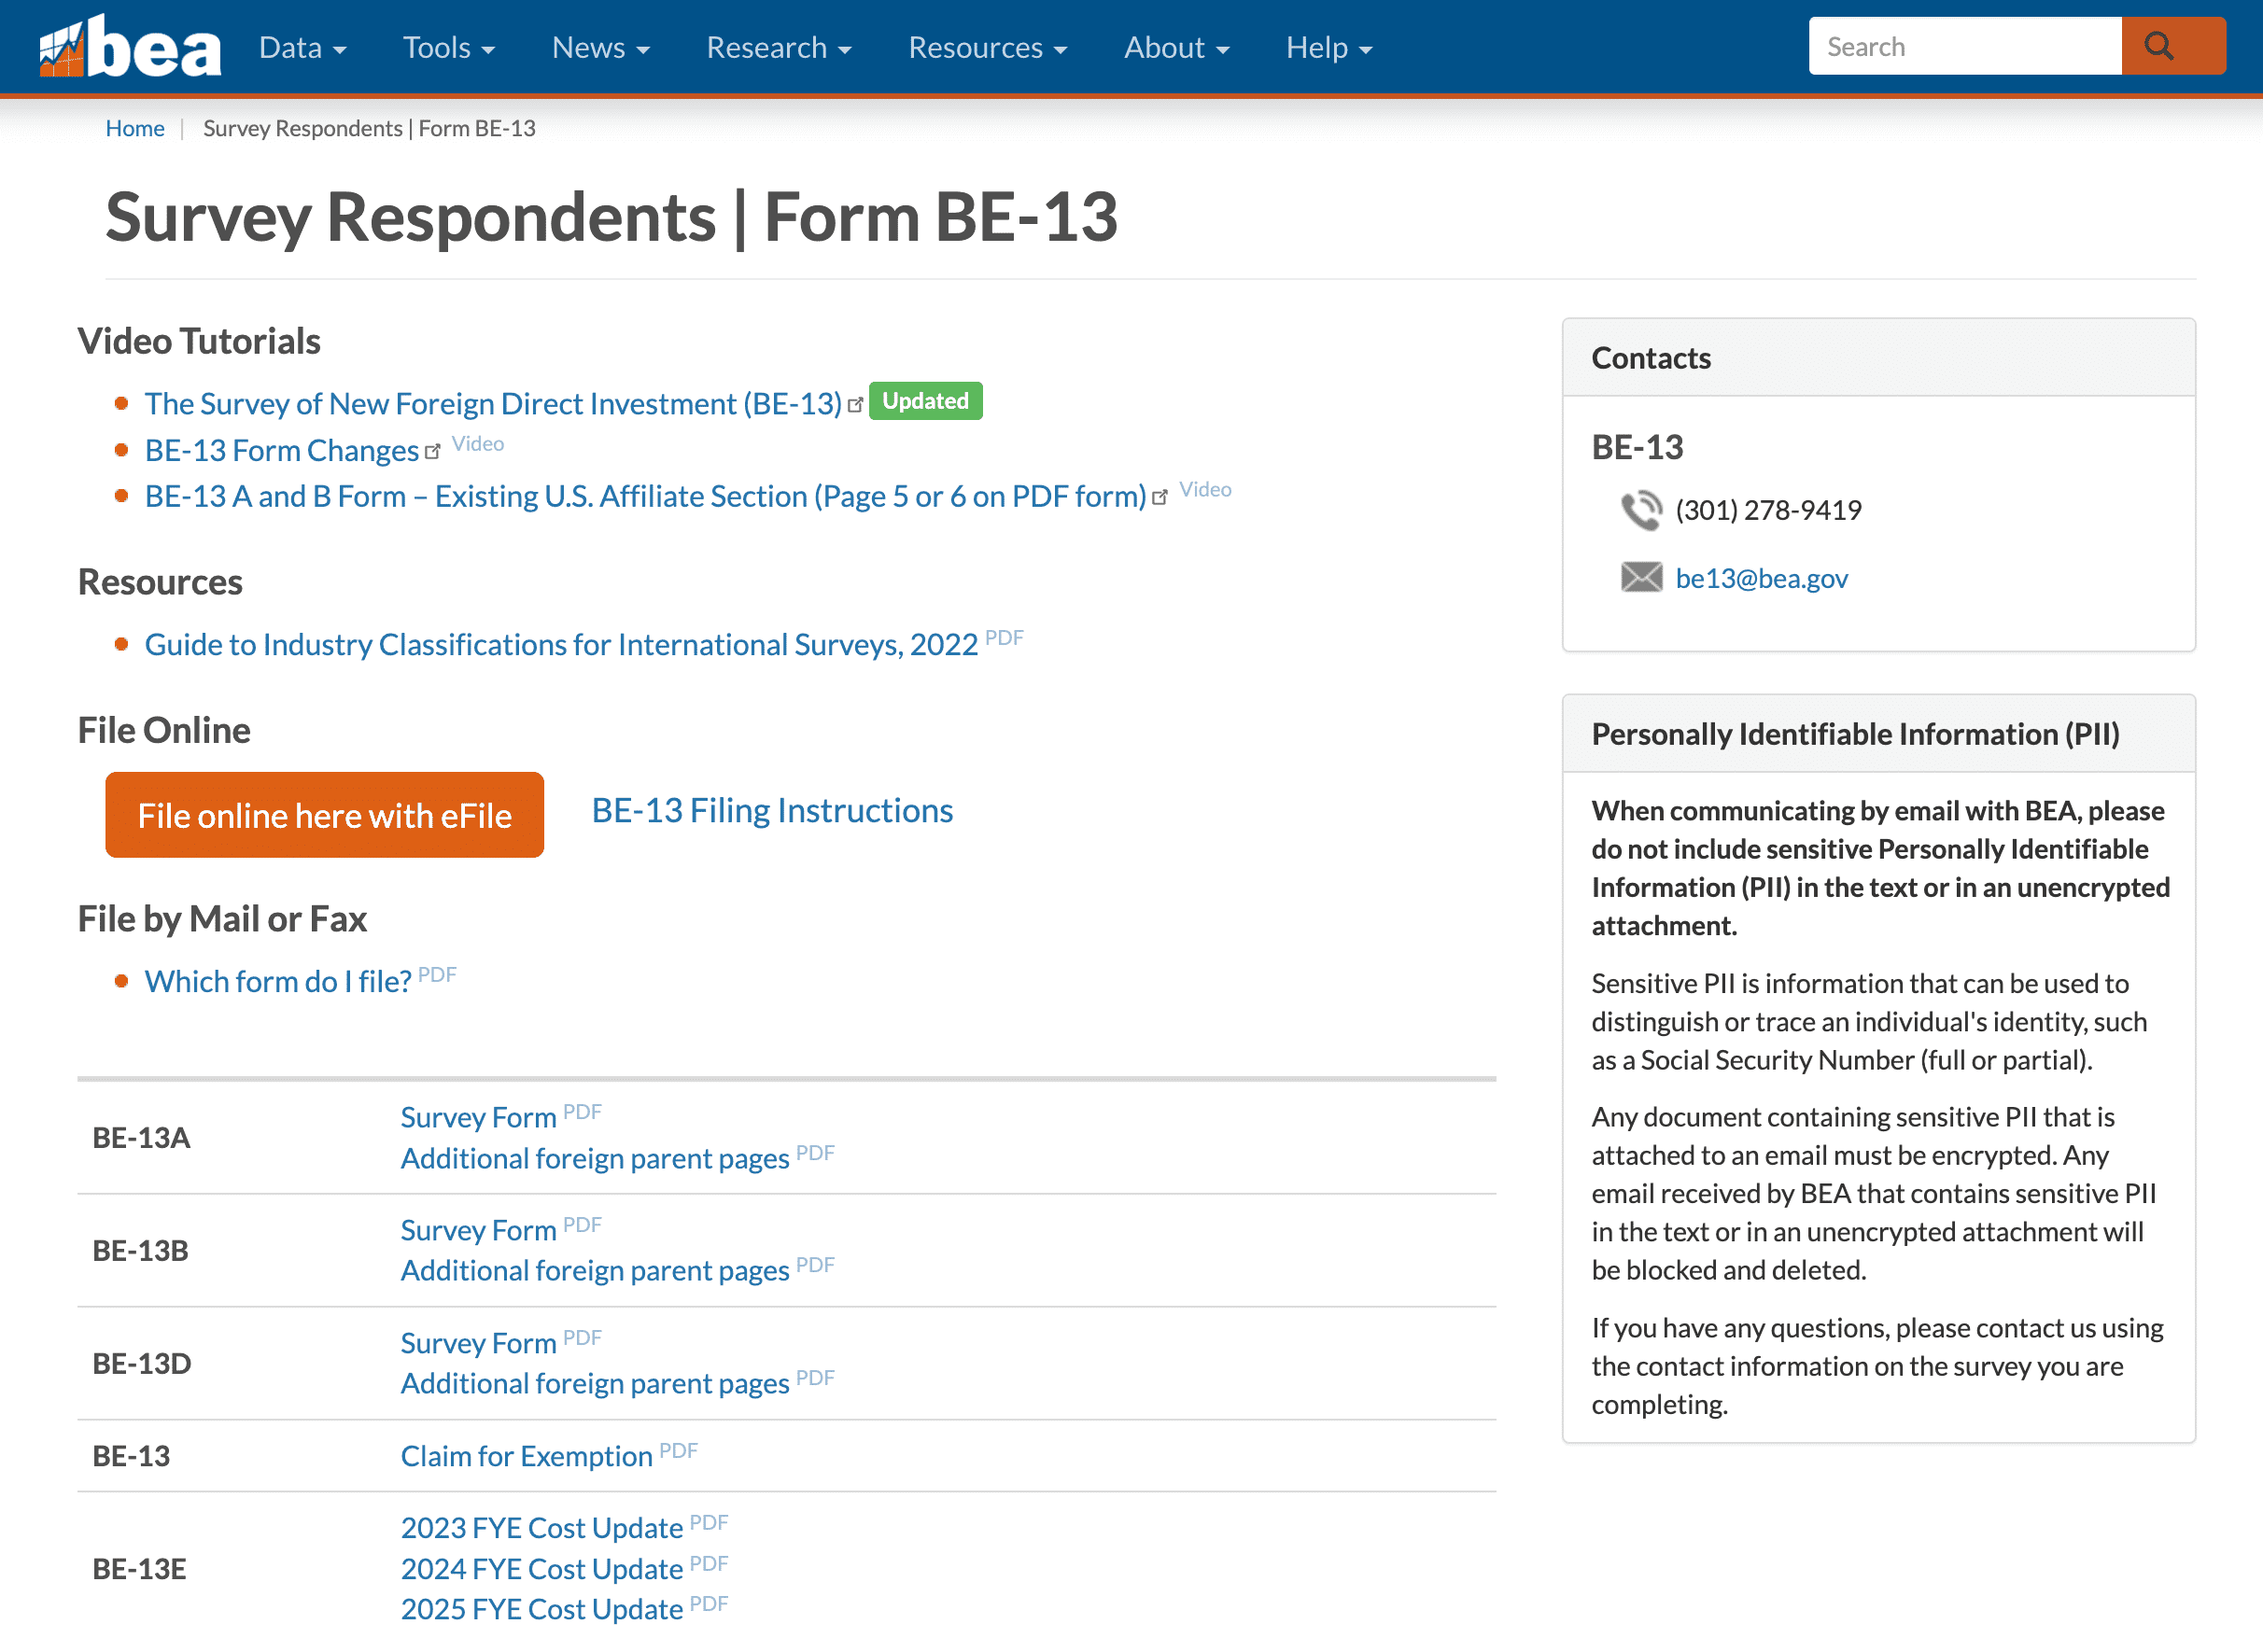
BE-13 并不是一张单一的表格,而是根据不同的投资类型和交易规模分为五种具体的表格形式,申报人需要根据自己的实际情况选择正确的版本来提交。
BE-13A 适用于外国实体收购现有美国企业的情况。当一个外国母公司直接或间接通过其现有美国关联公司收购了某美国企业 10% 或以上的投票权益,并且收购总成本超过申报门槛时,就需要提交这张表。典型的场景比如一家日本公司收购了一家美国软件公司 30% 的股权,交易金额超过门槛,就需要用 BE-13A 来申报。
BE-13B 适用于外国实体在美国新设立企业的情况。如果你是外国人在美国注册了一家新的公司或 LLC,并且你持有 10% 以上的所有权,同时新实体的设立成本超过门槛,那就需要提交 BE-13B。对于大部分跨境创业者来说,这是最常见的申报场景——你在特拉华或者怀俄明注册了一家 LLC,你就是那个「外国母公司」,你的 LLC 就是那个「新设立的美国企业」。
BE-13D 适用于现有美国关联企业扩展业务的情况。比如一家外资企业的美国子公司决定在另一个州开设新工厂或办事处,扩展的预计成本超过门槛时,就需要用 BE-13D 申报。BE-13E 则是一个后续跟进表格,如果你之前提交了 BE-13B 或 BE-13D,并且当时申报的项目仍在建设中还未完工,BEA 可能会要求你在接下来最多三年内提交年度更新。
最后是 BE-13 Claim for Exemption,也就是豁免申请表。这个表格适用于两种情况:一是被 BEA 主动联系但实际不符合 BE-13A/B/D 的申报条件的企业;二是虽然符合所有其他条件但交易金额低于报告门槛的企业。这里需要强调一点——低于门槛不等于不用申报,你仍然需要提交豁免申请表来正式通知 BEA 你的状态。
门槛变化和豁免规则
说到申报门槛,2025 年 BEA 做了一次非常重大的调整,直接影响了绝大多数小型外资企业的申报体验。根据 Federal Register 在 2025 年 9 月发布的最终规则,BE-13 Claim for Exemption 的门槛从原来的 300 万美元大幅提升到了 4000 万美元。这意味着,只要你的投资交易总成本(包括新设企业的成本、收购价格或扩展费用)低于 4000 万美元,你就可以通过提交更简单的豁免申请表来完成申报义务,而不需要填写完整的 BE-13A、BE-13B 或 BE-13D。
这个变化对绝大多数通过注册 LLC 来开展跨境业务的个人开发者、自由职业者和小型企业主来说是个非常好的消息。说实话,注册一个怀俄明 LLC 的成本可能就几百美元,即使算上后续的运营投入,也远远达不到 4000 万美元的门槛。这意味着你只需要花大约 36 分钟填写一张相对简单的豁免申请表,而不需要花 72 到 150 分钟去完成那些详细的完整表格。BEA 在这次调整中还在豁免申请表上新增了一个问题,要求填写交易的总成本,这样他们既减轻了小企业的负担,又保留了必要的统计数据收集能力。
但是这里要再次强调——豁免不等于免除申报。即使你的投资金额只有 1000 美元,只要你作为外国人在美国设立了企业并持有 10% 以上的所有权,你就必须在 45 天内提交 BE-13 Claim for Exemption。这是一个很多人容易踩的坑:以为金额小就不用管了,结果被 BEA 追查时才发现自己已经违规了。
如何提交 BE-13
了解了需要申报什么之后,接下来就是实际操作的问题。BEA 提供了多种提交方式,其中最推荐的是通过他们的 eFile 电子申报系统 在线提交。eFile 系统的好处是提交速度快、可以即时获得确认回执,而且不需要担心邮寄丢失的问题。
第一步是访问 BEA 的 eFile 系统并注册一个账户。注册过程比较简单,你需要选择一个用户名、填写姓名和邮箱地址、设置密码,然后通过邮箱确认激活账户。需要注意的是确认邮件来自 [email protected],不要把它当成垃圾邮件误删了。登录之后,你需要在 Survey Tools 部分把 BE-13 调查关联到你的账户,可以通过输入调查 ID 或者你的美国企业信息来完成关联。
关联之后就可以选择正确的表格类型开始填写了。对于大多数小型 LLC 来说,你需要选择的是 BE-13 Claim for Exemption。表格会要求你填写美国企业的法定名称、地址、联系方式、EIN(雇主识别号)、外国所有人的信息,以及交易的基本情况和总成本。填写完成后检查一遍确保信息准确,然后点击提交即可。
如果你不想用电子系统,BEA 也接受其他提交方式:可以从 BEA 官网 下载 PDF 表格填写后通过邮寄方式寄送到 Department of Commerce 的办公地址(4600 Silver Hill Rd.),或者传真到 (301) 278-9504,也可以把填好的表格通过电子邮件发送到 [email protected]。不管用哪种方式,提交之后都要保留好确认凭证,包括电子回执或邮寄凭证,并且建议至少保存三年备查。
申报截止日期和逾期后果
BE-13 的截止日期是交易完成后的 45 个日历天。这里的「交易完成」根据不同的场景有不同的起算点:如果是收购,从收购完成之日算起;如果是新设企业,从企业正式成立之日算起;如果是实体经营设施扩张,从扩展开始之日算起。如果你是被 BEA 主动通知要求申报的,则从收到通知信之日算起 45 天。BEA 一般不会自动批准延期申请,除非有特殊情况(比如复杂的跨国交易或自然灾害),你可以在截止日期前联系 BEA 尝试申请延期,但批准与否取决于 BEA 的裁量。
不申报的后果是相当严重的。根据 International Investment and Trade in Services Survey Act 的规定,未能按时提交 BE-13 表格或提供不完整、不准确信息的,面临的民事罚款在 4450 美元到 44539 美元之间。如果是故意不申报,刑事处罚可以包括最高一年的监禁和每次违规最高 10000 美元的罚款。虽然在实际执行中 BEA 对小企业的追查力度可能没有 IRS 那么大,但这并不意味着可以心存侥幸。特别是随着近年来对外国投资监管力度的加强,合规申报的重要性只增不减。
如果你发现自己已经错过了截止日期也不要慌,BEA 的态度是「迟交好过不交」。你应该尽快补交,并在提交时附上一段简短的逾期说明。主动补交通常比被 BEA 追查后才申报的后果要轻得多。
BE-13 和其他 BEA 表格的关系
如果你已经在美国经营了一段时间,可能会遇到 BEA 的其他几种调查表格。了解它们之间的区别和关系有助于你更好地管理自己的合规义务。BE-13 是事件驱动型的一次性申报,只在新投资行为发生时需要提交。而 BE-15 是年度调查,用于收集已有外国投资企业的年度财务和运营数据,通常只有在 BEA 主动联系你的情况下才需要提交。BE-12 是每五年一次的基准调查,是 BEA 最全面的外国直接投资普查,所有符合条件的企业都必须自行评估并申报,没有规模豁免。
简单来说,BE-13 管的是「进场登记」,BE-15 管的是「年度体检」,BE-12 管的是「五年大普查」。它们之间是互相独立的,提交了一个不代表就免除了另一个的义务。比如你注册 LLC 时提交了 BE-13,后续每年可能还需要关注 BE-15 的要求(如果被 BEA 联系的话),每五年还需要参与 BE-12 的基准调查。
常见误区
在研究 BE-13 的过程中,我发现有几个常见的误区值得特别指出。第一个是「金额小就不用申报」——这是完全错误的。不管你的投资金额是 100 美元还是 100 万美元,只要满足外国人持有美国企业 10% 以上所有权的条件,就必须在 45 天内至少提交一份豁免申请表。2025 年门槛的提升只是改变了你需要提交的表格类型(简单的豁免表 vs 完整的详细表),而不是免除了申报义务本身。
第二个误区是「BEA 没联系我就不用管」。BE-13 是少数几个要求企业自行评估和主动申报的 BEA 调查之一,不需要等 BEA 来找你。这一点和 BE-15 不同,BE-15 通常是 BEA 主动联系你之后才需要申报的。第三个误区是把 BE-13 和 IRS 的税务申报混为一谈。BE-13 是提交给商务部经济分析局的统计调查,而 Form 5472 是提交给 IRS 的税务表格,两者的管理部门、用途和截止日期完全不同。
还有一个让人放心的事实是,BE-13 收集的信息是严格保密的。根据法律规定,BEA 不能将你的具体业务数据分享给其他政府机构,包括税务部门和执法机构。这些数据只用于统计分析目的,最终以聚合形式发布,不会暴露单个企业的信息。所以从隐私角度来说,BE-13 的风险是非常低的。
最后
回顾整个 BE-13 的申报体系,其实核心要点并不复杂:你是外国人,你在美国开了公司或者投资了美国企业,你就需要在 45 天内告诉 BEA 这件事。对于绝大多数小型 LLC 来说,这意味着花半个小时填一张豁免申请表。2025 年门槛从 300 万提升到 4000 万美元的调整,让这个过程变得更加简单和轻松。
BE-13 帮助政府了解外国资本的流入情况,BOI 帮助追踪企业的实际受益人,Form 5472 确保关联交易的税务透明——它们各自服务于不同的监管目标。作为外国创业者,把这些合规义务纳入自己的 checklist 中,在注册公司后的 45 天内一并处理掉,远比事后被追查要省心得多。如果你对具体的表格填写有疑问,可以直接访问 BEA 的 BE-13 官方页面 获取最新的表格和说明,也可以通过邮件 [email protected] 或电话 202-606-9914 联系 BEA 的技术支持。