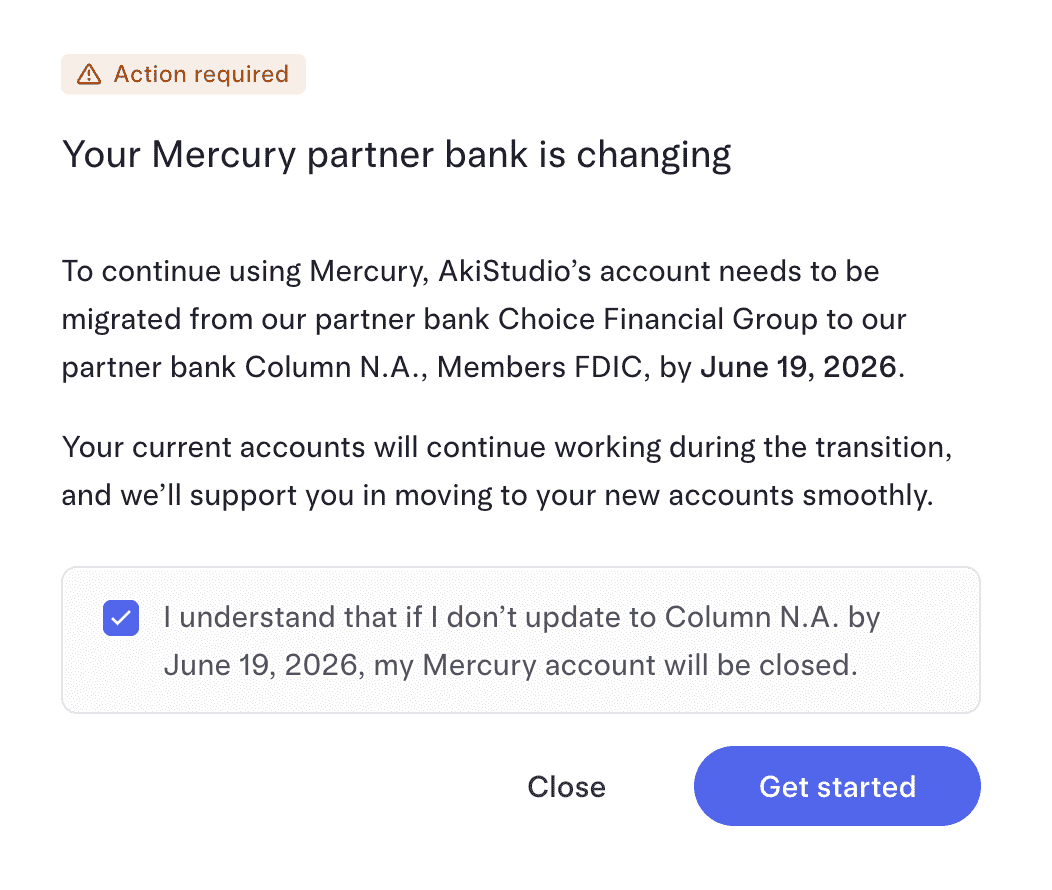
前几天打开邮箱,看到一封来自 [[Mercury]] 的邮件,标题写着 "Your Mercury partner bank is changing"。大意是说,为了继续使用 Mercury,我名下 AkiStudio 这个账户需要在 2026 年 6 月 19 日之前,从原来的合作银行 Choice Financial Group 迁移到新的合作银行 Column N.A.(FDIC 成员银行)。邮件里也安抚说,迁移期间现有账户照常可用,他们会协助把资金平滑地搬到新账户上。
第一眼看到这种通知,难免心里咯噔一下——毕竟涉及到钱,任何 " 银行要变 " 的字眼都会让人多看两遍。但冷静下来研究了一圈之后,我发现这其实是 Mercury 这两年银行合作策略调整的一个缩影,背后牵扯到整个 Banking as a Service 行业的洗牌。所以干脆把这件事整理成一篇文章,一方面记录自己处理迁移的过程,另一方面也帮同样收到通知的朋友把来龙去脉讲清楚。
Mercury 到底是什么
很多人会下意识把 Mercury 当成一家银行,这其实是个误解。[[Mercury]] 本质上是一家面向初创公司和中小企业的金融科技公司,由 Immad Akhund 在 2017 年创立。它自己并不是 FDIC 承保的银行,而是搭建了一层漂亮好用的软件界面,把真正的存款业务交给背后持牌的合作银行来完成。换句话说,你在 Mercury 上看到的账户余额、转账、发卡这些功能,前端是 Mercury 的产品,后端的钱实际上躺在某一家受监管的银行里。
这种模式在硅谷被称为 Banking as a Service,简称 BaaS。它的好处显而易见:像 Mercury 这样的团队可以专注于产品体验,把开户做到几分钟搞定、把界面做得比传统银行 App 好用几个量级,而不必自己去申请银行牌照、搭建合规和清算体系。对于早期创业者来说,能在线上几分钟开一个美国公司银行账户、拿到路由号和账号,本身就是一件非常有吸引力的事。我当初选择 Mercury,看中的正是这种低摩擦的开户体验。
不过这套模式也有它的软肋,而这恰恰是这次迁移的根源所在。前端的 fintech、中间的 BaaS 中间件、后端的持牌银行,这条链路上任何一环出问题,最终承压的都是用户的资金。理解了这一点,再回过头看 Mercury 这次 " 换银行 ",就不会单纯把它当成一个突如其来的麻烦,而能看清它其实是在主动降低这种链路风险。
为什么要换合作银行
要讲清楚这次从 Choice Financial Group 迁到 Column N.A. 的动作,绕不开 2024 年那场震动整个行业的 Synapse 破产事件。Synapse 是一家典型的 BaaS 中间件公司,夹在众多 fintech 和银行之间做对账和资金调拨。它破产之后,账目对不上,导致大量终端用户的存款被冻结,有人几万美元的余额迟迟取不出来。这件事给所有依赖中间件的 fintech 敲响了警钟:链路越长、越依赖第三方中间层,风险就越不可控。
Mercury 的应对策略是两手抓。一方面,它推行所谓的多银行合作策略(multi-bank strategy),同时和多家 FDIC 承保的银行合作,包括 Choice Financial Group、[[Column N.A.]] 以及 Patriot Bank。官方的说法是这样能带来冗余、韧性和灵活性,根据企业不同的成长阶段提供服务。说白了,就是不把鸡蛋放在一个篮子里,避免某一家合作银行出问题时全盘皆崩。另一方面,Mercury 在 2025 年 3 月宣布与此前的合作银行 Evolve Bank & Trust 终止关系,把这部分客户迁往 Column 和 Choice,原计划在 2025 年底前完成。我这次收到的迁移通知,正是这一系列结构调整的延续。
值得专门说一说 Column N.A. 这家银行。它和普通的社区银行不太一样,是一家拥有全国性银行牌照(nationally chartered)的全栈银行,由 [[Plaid]] 的联合创始人 William Hockey 在 2021 年收购并改造。Column 最大的特点是自己掌握全部的银行基础设施,不依赖第三方中间件,把账本、清算、合规这些核心环节都握在自己手里。对 Mercury 来说,把客户迁到这样一家 " 没有中间商 " 的银行,意味着资金链路更短、更可控,这正是 Synapse 事件之后整个行业最看重的东西。所以这次迁移,本质上是一次把账户搬到更稳的地基上的动作。
更大的背景 Mercury 自己的银行牌照
如果只看这次合作银行的变更,可能还体会不到 Mercury 的野心。把视野再放大一点,2026 年 4 月发生了一件更重磅的事:Mercury 获得了美国货币监理署(OCC)关于设立 Mercury Bank, N.A. 的有条件批准。也就是说,Mercury 正在从一个 " 借用别人牌照 " 的 fintech,向 " 自己持有全国性银行牌照 " 的实体演进。紧接着在 2026 年 5 月,Mercury 完成了一轮两亿美元的 Series D 融资,估值达到 52 亿美元,可见资本市场对这条路线的认可。
不过这里要泼一点冷水,避免误读。拿到有条件批准并不等于马上就能变成银行。Mercury 目前还处在银行组建阶段,需要继续争取 OCC 的最终授权,同时还要通过 FDIC 和美联储的审批。在整个牌照获取过程走完之前,Mercury 依然依赖 Choice Financial Group 和 Column 这两家作为存款发起银行。所以这次的合作银行迁移,和那张尚在路上的银行牌照,是两件需要分开看的事——前者是当下就要处理的现实操作,后者是未来一两年才会逐步落地的结构性变化。
可以预见的是,即便将来 Mercury 真的拿到完整牌照、能够直接持有存款,客户的迁移也一定是分批、渐进式的,不会一夜之间把所有人、所有产品都搬过去。监管批准往往是有条件的,后面还跟着整改、人员配置、分阶段上线等一系列步骤。理解了这条更长的时间线,再看眼前这封迁移通知,就会觉得它只是这场漫长演进里一个很小的节点,不必过度焦虑。
迁移期间需要做什么
回到最实际的问题:收到这封通知,到底要做什么。根据 Mercury 此前处理 Evolve 迁移的经验,整个流程其实对用户相当友好,大部分繁琐的工作都在后台由 Mercury 完成,用户需要主动操作的部分并不多。下面把我梳理出来的要点列一下。
第一,注意截止日期,但不必恐慌。我这封通知里写的是 2026 年 6 月 19 日,看起来很紧迫,但 Mercury 明确说明现有账户在过渡期间会继续正常工作。也就是说,转账、收款、刷卡这些日常操作不会因为迁移而中断,你不会出现某一天突然账户被锁、钱取不出来的情况。截止日期更多是迁移流程启动的时间锚点,而非账户失效的红线。
第二,关注 App 内通知和邮件,按指引操作。Mercury 通常会通过 App 内的提示和邮件,分批次地引导用户启动迁移流程。轮到你的时候,界面上会出现明确的迁移入口,按照步骤点下去即可,整个过程往往就是确认信息、接受新账户条款这么几步。Evolve 那次的迁移就是分批在数月内完成的,用户全程都能不间断地访问平台。
第三,记得更新你的银行账号信息。这是最容易被忽视、也最可能踩坑的一环。迁移到新的合作银行之后,你的账号(account number)和路由号(routing number)很可能会发生变化。如果你有任何对外的自动扣款、客户打款、或者绑定了这个账户的第三方服务(比如 [[Stripe]]、薪资发放、订阅扣费等),都需要在迁移完成后及时把这些地方的收款信息更新成新账户,否则可能出现打款失败或扣款异常。我的建议是迁移前先把所有绑定了 Mercury 账号的服务列一个清单,迁移后逐项核对更新。
第四,留好凭证,确认资金到账。虽然 Mercury 会保证资金平滑迁移,但作为用户,迁移前后各截一次图、记录一下余额,是个低成本的好习惯。等新账户激活、余额对得上之后,再放心地把旧账户的相关引用清理掉。涉及到钱的事情,多一道自己的核对,心里总归踏实些。
最后
这封看似有点吓人的 " 合作银行变更 " 通知,拆开来看其实是 Mercury 在 Synapse 事件之后主动加固资金链路的一个动作:把账户从一家合作银行迁到基础设施更扎实的 [[Column N.A.]],背后还连着它申请自有银行牌照的长期布局。对用户来说,真正要做的事情不多——关注通知、按指引完成迁移、记得更新对外的账号信息,剩下的交给平台后台处理就好。
对我个人而言,这次经历最大的收获,是更直观地理解了 fintech 这套 " 前端产品 + 后端持牌银行 " 模式的脆弱与韧性。我们享受着几分钟开户、丝滑转账的便利,同时也把一部分信任交给了一条看不见的资金链路。当这条链路因为行业事故而暴露风险时,一家负责任的平台会选择主动收缩链路、贴近更稳的银行,甚至不惜花数年时间去申请自己的牌照。从这个角度看,这次迁移通知与其说是麻烦,不如说是一个值得肯定的信号。后续等 Mercury Bank, N.A. 真正落地,这套底层结构还会再变,我也会继续关注并把体验记录下来。