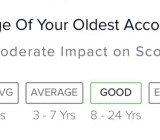
平均授信时长(Average Age of Accounts,简称 AAoA)是指个人信用报告中所有信贷账户自开立至今的平均存续时间。它是美国信用评分体系中的重要组成部分,主要用来评估借款人长期管理信用的能力。
平均授信时长的计算方法
平均授信时长是通过将所有活跃信贷账户的年龄相加,然后除以账户总数来计算的。例如,如果您有三个账户分别开立于 5 年前、3 年前和 1 年前,那么平均授信时长就是:(5+3+1)÷3 = 3 年。
需要注意的是,新开账户会拉低整体平均时长,而老账户则会提高平均时长。
平均授信时长的作用
在信用评分中的权重
在 FICO 信用评分模型中,信用历史长度占总分的 15%。这个比例相对较低,但仍然是计算信用分数的重要因素。VantageScore 信用评分模型中,信用历史长度的权重约为 20%(与信用组合类型合并计算)。
评估信用管理能力
平均授信时长主要反映个人积累信用记录、长期管理信贷的能力。信用评分模型将以下几个方面考虑在内:
- 最早开立的账户年龄(您的信用历史起点)
- 最近开立的账户年龄(最新的信用活动)
- 所有账户的平均年龄(综合信用历史长度)
- 特定账户的开立时间长度
对贷款和信用卡申请的影响
平均授信时长过短会让评分模型认为申请人信用风险较高,这可能会影响以下方面:
- 贷款申请是否获批
- 信用卡申请的成功率
- 房贷和其他贷款的利率水平
- 贷款额度和信用额度的大小
为什么平均授信时长很重要
年龄与信用分数的正相关性
美国人的信用分数通常随年龄增长而提高,这在很大程度上与平均授信时长的增加密切相关。根据 2023 年第二季度的数据,按年龄段划分的平均 FICO 信用分数为:
| 年龄段 | 平均信用分数 |
|---|---|
| 18-26 岁 | 680 分 |
| 27-42 岁 | 690 分 |
| 43-58 岁 | 709 分 |
| 59-77 岁 | 745 分 |
| 78 岁及以上 | 760 分 |
年长的美国人拥有更好的信用分数,一个重要原因就是他们有更长的信用历史和更高的平均授信时长。
长期信用管理的体现
平均授信时长较长的人通常已经度过了多个信用周期,展示了他们在各种经济条件下持续管理债务的能力。即使某个账户有过晚付款记录,负面信息在 7 年后就会停止影响信用分数,而更长的整体信用历史有利于抵消这些影响。
优化平均授信时长的建议
保留旧账户
最有效的策略是 尽量保留老账户,即使不经常使用也不要注销。保留年限最长的信用卡或贷款账户对平均授信时长的贡献最大。
谨慎开立新账户
每当开立新账户时,都会拉低平均授信时长。因此在申请新信用卡或贷款前应充分考虑,避免频繁申请新账户。
长期的信用管理战略
建立和维护良好的平均授信时长需要时间。专家建议将信用评分的建立视为 " 马拉松而不是短跑 "——通过长期坚持按时还账单、保持低债务、展示能够管理各种类型信用的能力来逐步提升。